本月要点
2026年8月,CA-TPU指数回升至101.65,环比上涨6.8%;三个月移动平均(MA3)降至114.71,环比回落20.0%,同比仅高出去年同月2.9%。7月的MA3同比还是+27.0%,一个月内降至接近零。本轮由关税战引发的话语压力,已回到去年同期的水平。
7月形成的“国内立法与税则消化”主线在8月中断。当时逆势上涨的四个词族全面回落:法律−46.7%、税收−73.2%、关税−58.1%、进口−64.6%,四者均低于6月水平;协议(+48.0%)、条约(+56.0%)与政治的(+156.0%)回升。本月指数回升的基础狭窄:贸易权重约占六成的哈萨克斯坦分项下跌27.5%至近期低位,回升由乌兹别克斯坦一国推动。
一、指数概览
2026年8月,CA-TPU原始指数为101.65,较7月(95.16)上升6.49点,环比涨幅6.8%;较去年同月(113.70)下降12.05点,同比跌幅10.6%,为连续第二个月同比负增长。三个月移动平均(MA3)录得114.71,较7月(143.32)回落28.61点,环比跌幅20.0%。
表1.1 CA-TPU月度指数对比
| 指标 | 当月(8月) | 上月(7月) | 环比变动 | 去年同月 | 同比变动 |
| CA-TPU原始指数 | 101.65 | 95.16 | +6.49(+6.8%) | 113.70 | -12.05(-10.6%) |
| MA3(移动平均) | 114.71 | 143.32 | -28.61(-20.0%) | 111.48 | +3.23(+2.9%) |
数据来源:CA-TPU指数项目组,基于catpu.caiees.cn月度发布数据。
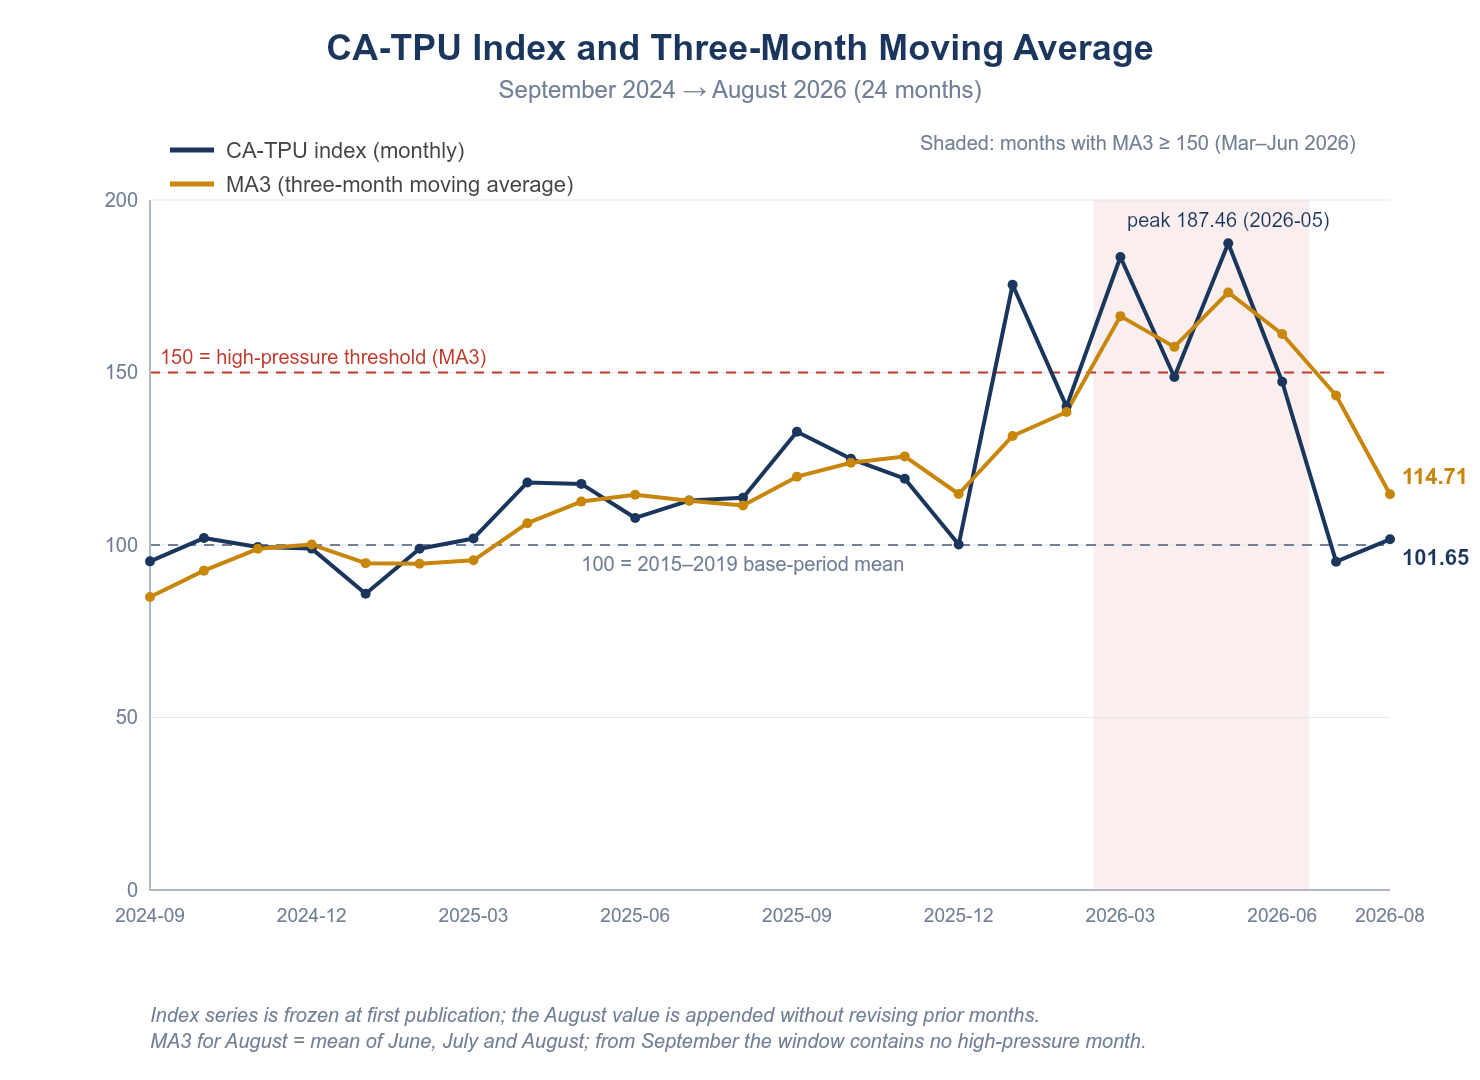
图1.1 CA-TPU指数与三个月移动平均:2024年9月至2026年8月
单月指数与移动平均的方向出现背离:原始指数回升6.8%,MA3下行20.0%。8月的MA3由6月(147.33)、7月(95.16)、8月(101.65)三个月平均而来,6月的高读数抬高了7月与8月的MA3,并将在9月退出窗口。单月读数反映当期话语强度,MA3反映近三个月的累积水平;本月前者微升,后者显著变薄。9月起,MA3窗口将不再包含任何高压月份(图1.1中的阴影区间)。
转折信号在同比。MA3同比+2.9%,当前累积压力与2025年同期基本持平;7月的MA3同比为+27.0%。本轮压力经过两个月的消退,回到了关税战之前的常态区间。原始指数同比−10.6%,单月强度已低于去年同期。
二、历史定位
将8月放入2009年以来的212个月比较,原始指数101.65排第99位,处于全历史中位附近;MA3 114.71排第58位,位于中游。两项排名均较7月明显后退,本月在历史坐标中的位置已经普通化。MA3全历史TOP6榜单与前两期相同,2026年占据其中3席。
表2.1 MA3全历史TOP6
| 排名 | 月份 | 原始指数 | MA3 | 背景 |
| 1 | 2020-06 | 169.02 | 174.09 | COVID-19大流行 |
| 2 | 2026-05 | 187.46 | 173.21 | 本轮(关税战) |
| 3 | 2026-03 | 183.48 | 166.34 | 本轮(关税战) |
| 4 | 2012-09 | 249.81 | 161.40 | 单月脉冲 |
| 5 | 2026-06 | 147.33 | 161.16 | 本轮(关税战) |
| 6 | 2020-05 | 149.90 | 158.32 | COVID-19大流行 |
数据来源:CA-TPU指数项目组。
以MA3≥150为界,2009年以来共出现三段高压期:2012年9—10月(2个月)、2020年5—7月(3个月),以及本轮2026年3—6月(4个月,为历史最长)。本轮高压期已于7月结束。9月的MA3由7月、8月与9月三个月构成,要重回150,9月原始指数须达到253.2以上,高于指数问世以来的最高单月读数(2012年9月,249.81)。9月重回高压区间在算术上已被排除。
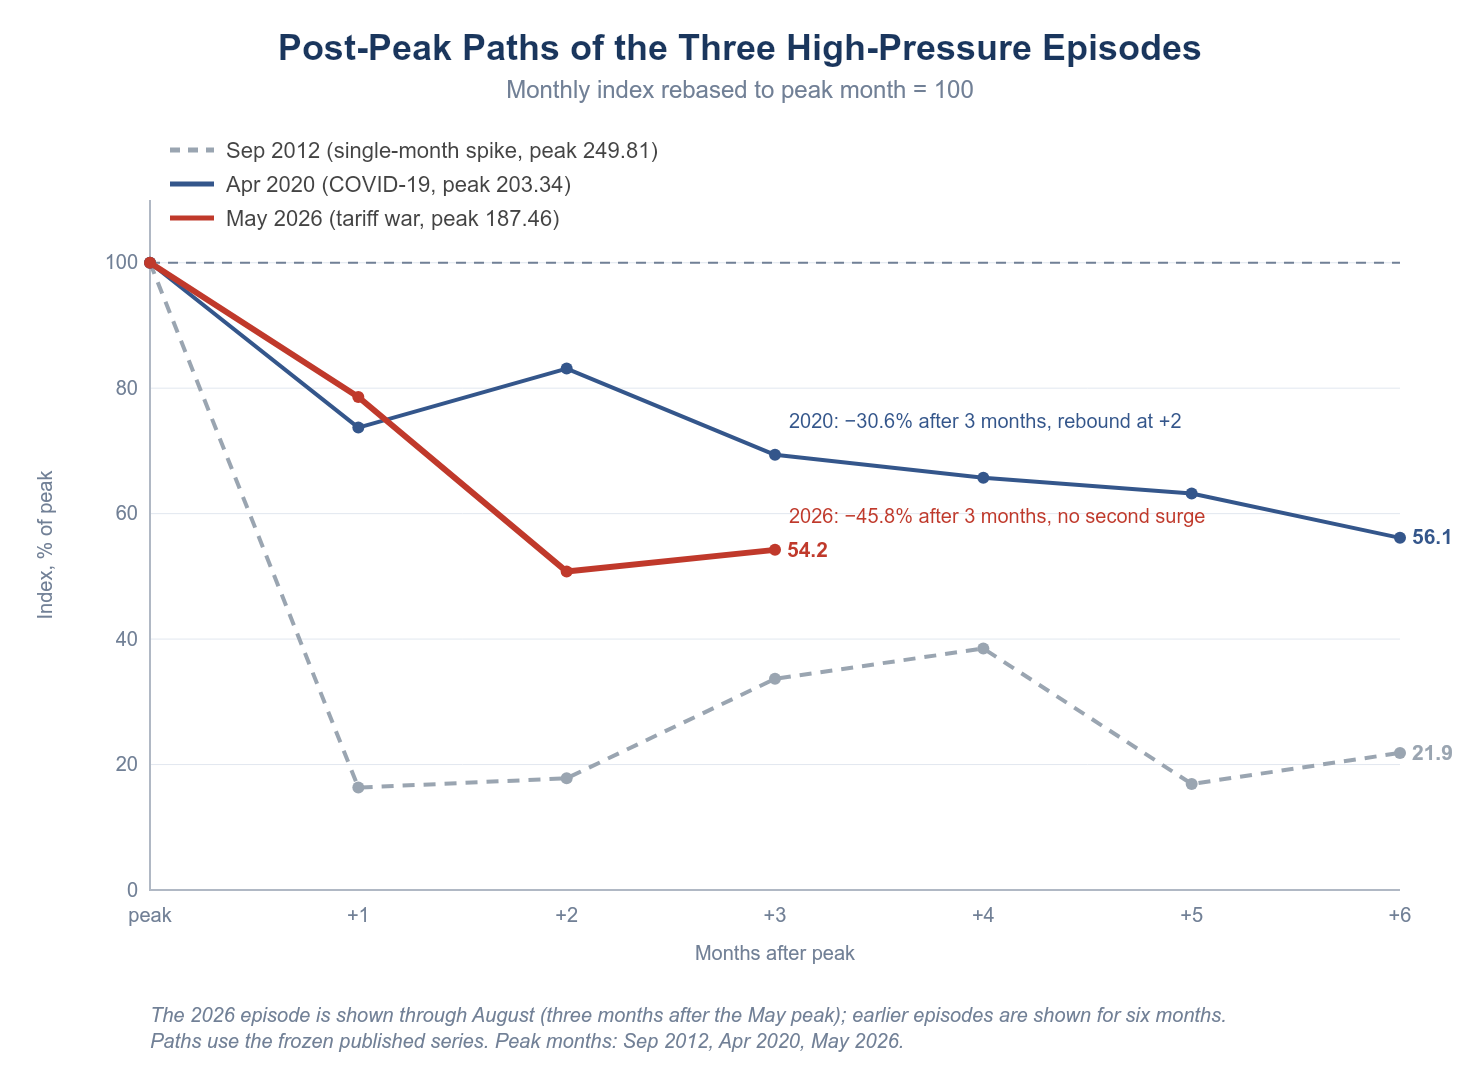
图2.1 三段高压期的峰后回落路径(峰值月=100)
从峰后回落的路径看,本轮消退迅速。5月见顶(187.46)后,6月−21.4%、7月−35.4%、8月+6.8%,三个月累计较峰值回撤45.8%,期间没有二次冲高。2020年4月见顶后的三个月累计回撤约30.6%,第二个月曾反弹至峰值的83.1%。2012年9月的峰值属单月脉冲,次月即回撤83.7%,与本轮不属同一形态。图2.1以峰值月=100重新标度三段路径:本轮的回落深度介于两者之间,速度快于2020年。
三、话语结构变化
项目组对8月全部高价值新闻(同时命中贸易、政策、不确定性三类关键词的文章)的关键词做变格归并后统计,并与7月对比。本月的核心结论:7月刚形成的话语主线,一个月内即告中断。
先看总量:政策类词频由1128降至879(−22.1%),贸易类由832降至717(−13.8%),不确定性类由416降至379(−8.9%)。三类同步收缩,政策类跌幅最大;7月的格局是政策类基本守住、贸易类大幅退潮,本月正好相反。
再看结构。7月逆势上涨、被判读为“国内立法与税则消化”的四个词族,本月全部大幅回撤:法律(закон)由210次降至112次(−46.7%)、税收(налог)由41次降至11次(−73.2%)、关税(тариф)由74次降至31次(−58.1%)、进口(импорт)由96次降至34次(−64.6%),四者均低于6月水平。升温的是另一组词:条约(договор)+56.0%、协议(соглашение)+48.0%、政治的(политический)+156.0%、紧张(напряженность)+19.4%。
表3.1 关键词词族频次环比变化(8月vs7月,归并后)
| 类别 | 词族 | 8月 | 7月 | 环比 |
| P | политический(政治的) | 64 | 25 | +156.0% |
| T | договор(合同/条约) | 117 | 75 | +56.0% |
| T | соглашение(协议) | 145 | 98 | +48.0% |
| P | стратегия(战略) | 55 | 49 | +12.2% |
| T | экспорт(出口) | 79 | 139 | -43.2% |
| P | закон(法律) | 112 | 210 | -46.7% |
| T | тариф(关税) | 31 | 74 | -58.1% |
| T | импорт(进口) | 34 | 96 | -64.6% |
| P | налог(税收) | 11 | 41 | -73.2% |
数据来源:CA-TPU指数项目组;频次基于四国高价值新闻、变格归并后统计。本期7月列数值与上期发布值一致。
7月报告将“法律、税收、关税词族的升温能否延续”列为观察点。8月的答案是否定的:这组词族没有延续,且回撤到6月水平之下。词频在一个月内冲高又回落,形态与阶段性集中处理相符,与持续的制度调整进程不符。
三类话题的集中度(HHI)本月同样反转。贸易类由477.0回升至568.2(+91.2),部分修复了7月的大幅分散(−181.3):协议与条约两个词族的回归,使贸易议题重新向少数主题聚拢。政策类由660.9降至633.3(−27.6),在法律词族退潮后进一步分散。不确定性类由1323.2降至1290.5(−32.7),仍是三类中集中度最高的,风险一词占绝对主导。
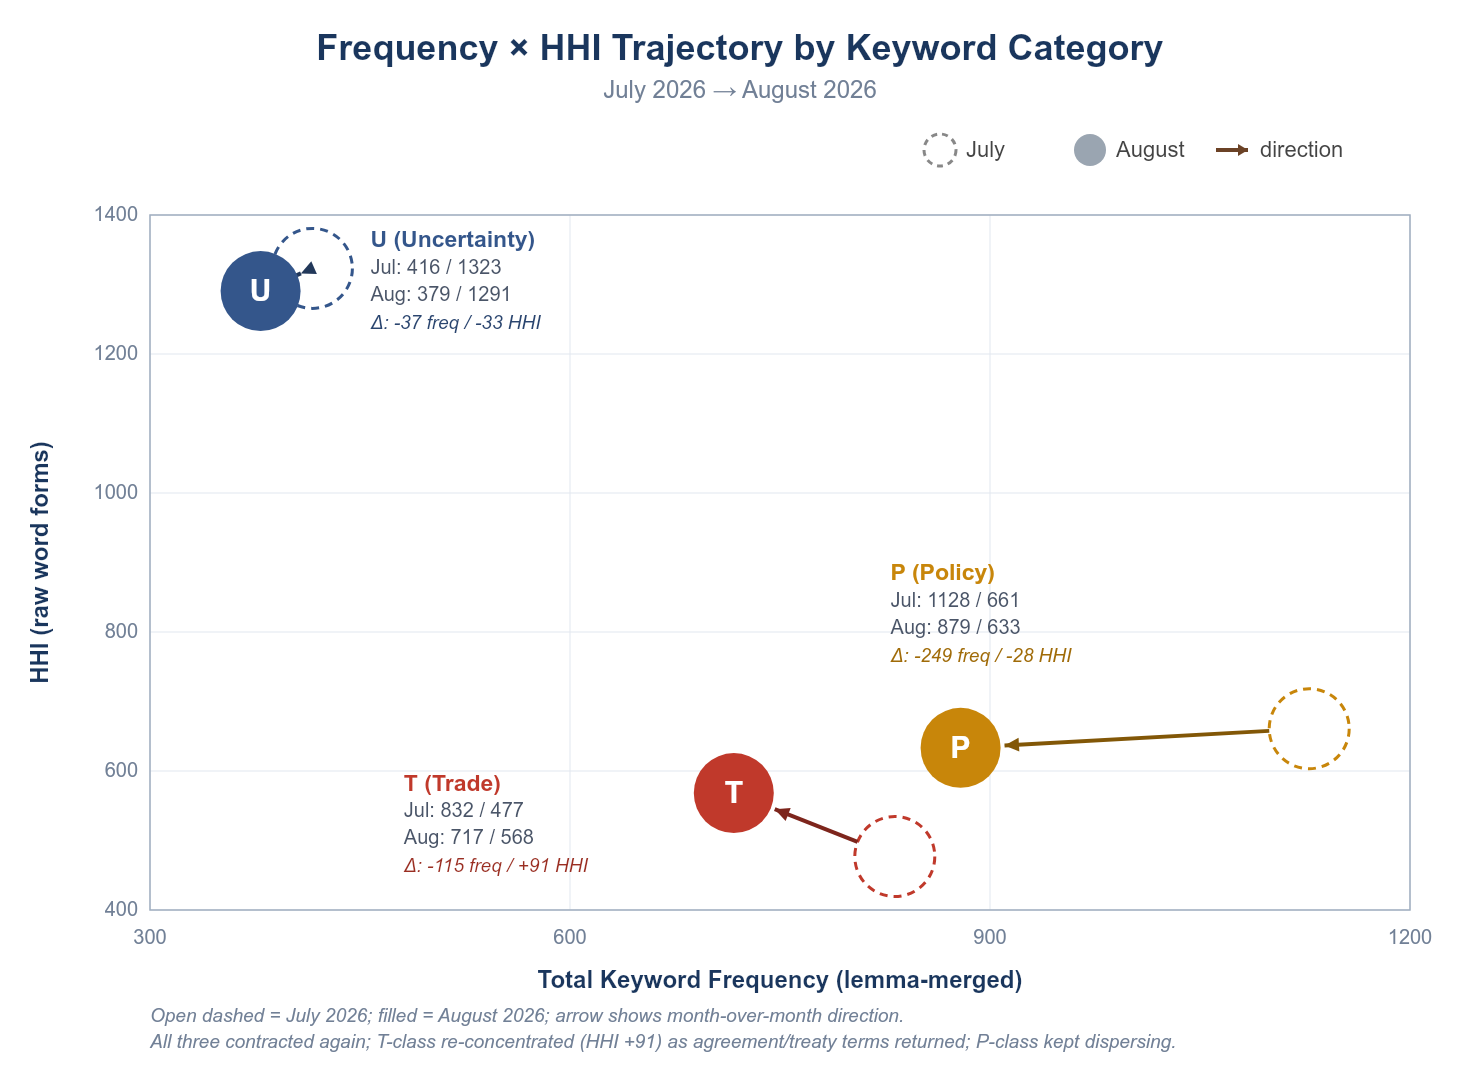
图3.1 关键词频次×话题集中度(HHI)轨迹:2026年7月→8月
轨迹显示,三类话题的频次继续全部左移,话语总量进一步收缩。贸易类(T)频次减少115、集中度回升91,方向由7月的左下转为左上;政策类(P)位移最大,频次减少249且集中度继续下行,是本月收缩的主要来源;不确定性类(U)位移最小,停留在高集中度的左上角:风险话语的量在减少,焦点未变。
四、国别差异
CA-TPU指数按贸易权重合成四国分项(KZ哈萨克斯坦、UZ乌兹别克斯坦、KG吉尔吉斯斯坦、TJ塔吉克斯坦)。本月的关键特征是指数回升与最大权重国降温同时发生。
表4.1 四国分项TPU指数走势
| 国家 | 8月 | 7月 | 环比 | 对合成指数贡献(8月) |
| 哈萨克斯坦 | 33.01 | 45.51 | -27.5% | 约18.6% |
| 乌兹别克斯坦 | 220.69 | 180.52 | +22.3% | 约70.1% |
| 吉尔吉斯斯坦 | 108.96 | 91.14 | +19.6% | 约6.7% |
| 塔吉克斯坦 | 110.51 | 120.94 | -8.6% | 约4.6% |
数据来源:CA-TPU指数项目组。CA-TPU按四国贸易权重加权合成,权重基于2024年贸易口径,其中哈萨克斯坦约占六成、乌兹别克斯坦约占三成。
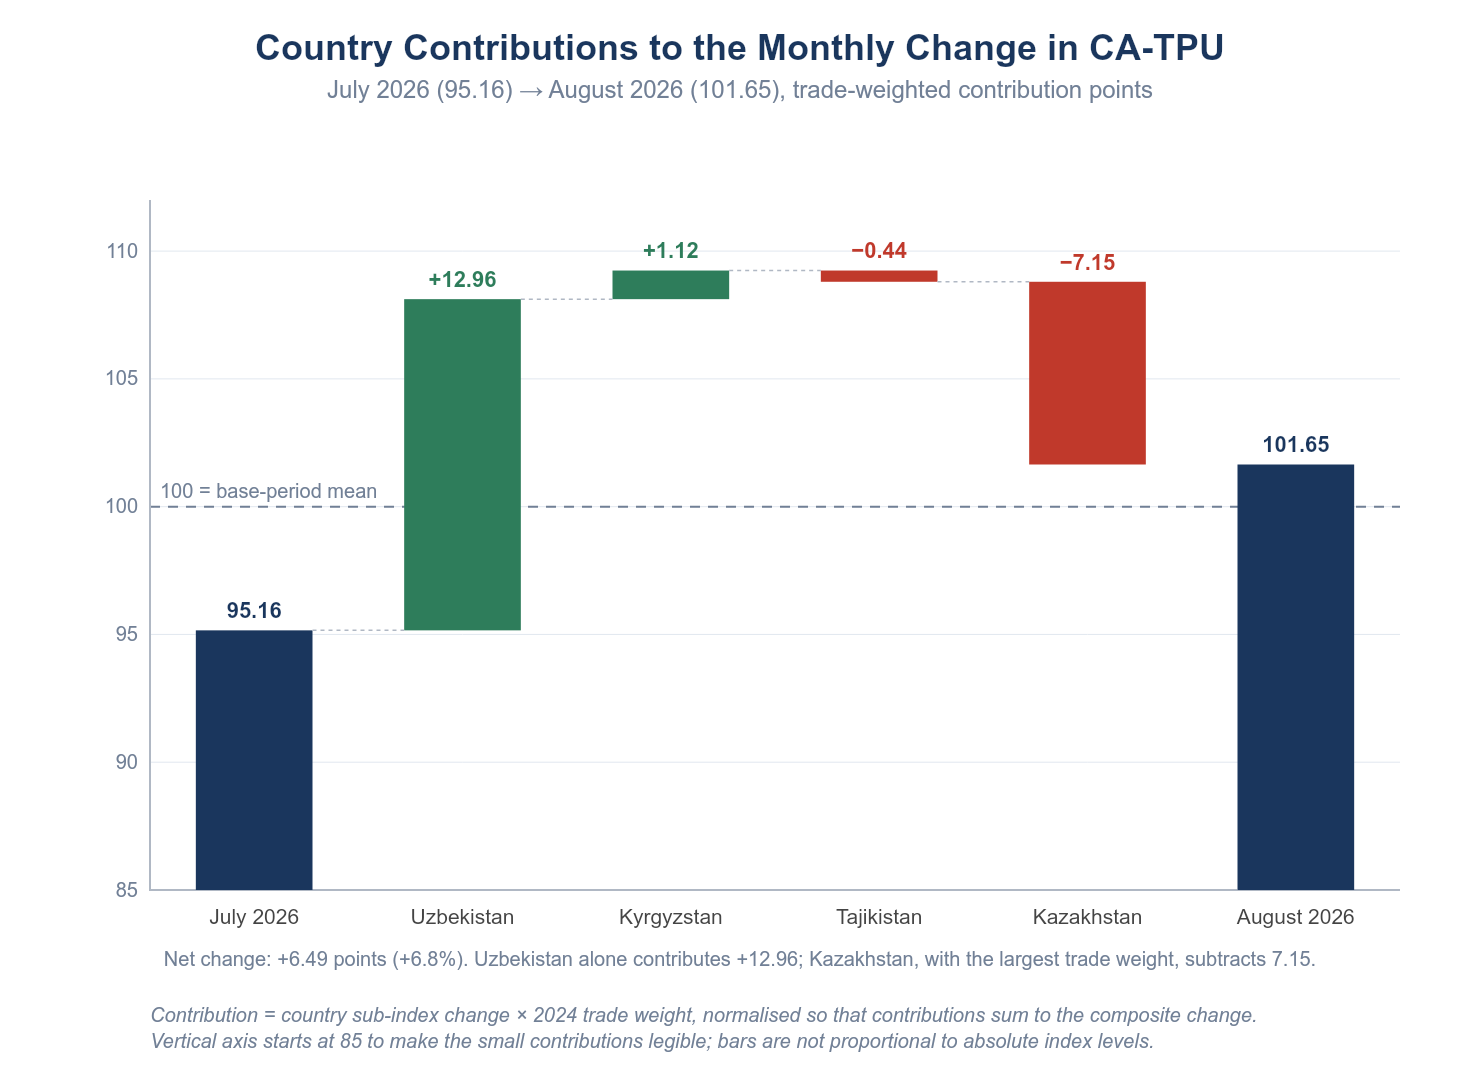
图4.1 四国对合成指数月度变动的贡献分解:2026年7月→8月
按权重折算,本月指数较7月净增6.49点,其中乌兹别克斯坦贡献+12.96点,吉尔吉斯斯坦+1.12点,塔吉克斯坦−0.44点,哈萨克斯坦−7.15点(图4.1)。若无乌国的反弹,本月指数将继续下行。乌国贡献份额由7月的61.2%回升至70.1%,驱动结构重新集中。
哈萨克斯坦分项降至33.01,为其近期最低读数。该国新闻采集量本月仍居四国之首(OR命中2388条),下降来自命中密度:AND/OR比率由7月的0.0473降至0.0343,同时触及贸易、政策与不确定性三者的文章比例下降。该国贸易权重约占六成,这一降温是本月抑制合成指数的最强单一因素。以其余三国分项不变计算,哈国分项若跌破30.1,合成指数即回到100以下。
乌兹别克斯坦分项回升至220.69;该国分项绝对水平的口径局限见第六章。塔吉克斯坦本月AND命中仅9条,分项读数的波动不具备统计意义,本报告不对其单独解读。
表4.2 主要关键词词族的四国分布(8月,归并后)
| 类别 | 词族 | 合计 | KZ | UZ | KG | TJ |
| T | торговля(贸易) | 243 | 98 | 83 | 51 | 11 |
| U | риск(风险) | 244 | 114 | 47 | 75 | 8 |
| P | решение(决定) | 185 | 67 | 56 | 58 | 4 |
| T | соглашение(协议) | 145 | 68 | 26 | 47 | 4 |
| T | договор(合同/条约) | 117 | 36 | 16 | 61 | 4 |
| P | закон(法律) | 112 | 24 | 66 | 20 | 2 |
| P | политика(政策) | 107 | 51 | 37 | 16 | 3 |
| T | экспорт(出口) | 79 | 32 | 29 | 14 | 4 |
数据来源:CA-TPU指数项目组;频次基于四国高价值新闻、变格归并后统计。
分国别看,本月议题重心发生转移。7月由哈萨克斯坦主导的“法律”话语(210次中占160次,76.2%)本月收缩至24次,乌兹别克斯坦的同一词族由15次升至66次,占全区域112次的58.9%。立法议题的地理中心一个月内从哈国转到了乌国。
协议与条约两个回升词族的分布:协议145次中哈国占68次(46.9%)、吉尔吉斯斯坦占47次(32.4%),乌国26次(17.9%);条约117次中吉国占61次(52.1%)。本月协议类话语的回升来自哈国与吉国,此前长期主导该议题的乌国份额仍在低位(6月74.3%、7月17.3%、8月17.9%)。风险话语仍由哈国(114次,46.7%)与吉国(75次,30.7%)承担。
五、趋势与观察点
综合本月数据,以下四项变量在9—10月需持续跟踪。
其一,压力是否在常态区间企稳。MA3同比已降至+2.9%。若9月MA3在100—120区间内波动,本轮话语冲击即告结束;若上行突破130,则需重新评估是否出现新的冲击源。9月重回150以上在算术上已无可能(见第二章)。
其二,哈萨克斯坦分项能否止跌。该国分项已降至33.01,命中密度连续下降。其贸易权重约占六成,分项方向对合成指数具有决定性影响;以其余三国不变计算,哈国分项跌破30.1即拖动合成指数回到100以下。
其三,协议与条约类话语的回升能否延续。本月这组词族的回升伴随贸易类集中度的修复。若9月继续走强,区域内新一轮框架谈判可能正在展开;若像7月的立法词族那样回撤,则属月度间的正常摆动。基于7月的经验,单月出现的新主线须经次月数据确认,方可作趋势判断。
其四,样本规模持续收缩。本月AND命中降至191条,为2026年最低;f_ratio降至3.84%,连续四个月下行。样本量下降会放大分项指数的月度波动,塔吉克斯坦受影响最大。若该趋势延续,后续报告将提高小国分项的解读门槛。
六、配套材料说明
本期报告配套发布两份材料:数据透明度数据包(本报告全部图表所依据的月度层面汇总数据,共10份CSV,附中英文数据使用指南);面向企业与贸易从业人士的通俗版简报。两份材料的关键数字与本报告一致。
本期图件调整:新增指数走势图(图1.1)、峰后回落路径对比(图2.1)与四国贡献分解(图4.1),保留关键词频次×集中度轨迹图(图3.1)。指数走势图自本期起为固定图件;其余图件按当月叙事需要选取。
数据口径:CA-TPU指数序列(含四国分项)发布即锁定,历史月份数值不因语料更新而回溯修改;关键词频次、话题集中度(HHI)与覆盖率等语料诊断指标,每期在最新语料快照上整体重算,以保证同一期报告内各月为同口径比较。本期所列7月诊断数值与上期发布值一致,未发生修订。
乌兹别克斯坦分项TPU的绝对水平:自2026年1月以来该国读数持续偏高,与其在2015—2019基期内的样本特征有关,属项目组已识别的方法论局限。对该国分项,本报告解读方向与相对趋势,不解读绝对水平。该口径在三语版本与数据包中一致。
关于 CA-TPU 指数
CA-TPU(中亚贸易政策不确定性指数)由新疆大学经济与管理学院张立杰教授团队研发,基于Baker、Bloom与Davis(2016)的经济政策不确定性方法构建,覆盖哈萨克斯坦、乌兹别克斯坦、吉尔吉斯斯坦、塔吉克斯坦四国主要俄语媒体。指数以四国主流媒体同时讨论贸易、政策与不确定性三类话题的强度为测度,基期为2015—2019年,基期均值标准化为100,每月发布一次。完整方法说明、历史数据与三语报告见catpu.caiees.cn。
本报告为非营利学术成果,资金独立,不构成任何投资建议或商业决策依据。署名:CA-TPU指数项目组。