Основные выводы
В августе 2026 года индекс CA-TPU вырос до 101,65 (+6,8% к июлю). Трёхмесячная скользящая средняя (MA3) снизилась до 114,71 (−20,0% за месяц) и лишь на 2,9% превышает уровень августа 2025 года. В июле годовое превышение MA3 составляло ещё +27,0%; за один месяц разрыв сократился почти до нуля. Давление дискурса, вызванное тарифной войной, вернулось на прошлогодний уровень.
Сформировавшаяся в июле линия «внутреннее законодательство и освоение тарифов» в августе прервалась. Все четыре семьи лемм, росшие в июле против тренда, откатились: закон −46,7%, налог −73,2%, тариф −58,1%, импорт −64,6%, каждая ниже июньского уровня. Выросли соглашение (+48,0%), договор (+56,0%) и политический (+156,0%). Основание августовского роста узкое: субиндекс Казахстана, на который приходится около 60% торгового веса, упал на 27,5% до недавнего минимума, а рост обеспечил один Узбекистан.
1. Обзор индекса
В августе 2026 года исходный индекс CA-TPU составил 101,65: на 6,49 пункта (6,8%) выше июльских 95,16 и на 12,05 пункта (10,6%) ниже 113,70 в августе 2025 года; это второе подряд годовое снижение. Трёхмесячная скользящая средняя (MA3) составила 114,71, на 28,61 пункта (20,0%) ниже июльских 143,32.
Таблица 1.1 Сравнение месячных значений индекса CA-TPU
| Показатель | Текущий месяц (авг.) | Прошлый месяц (июль) | Изменение за месяц | Год назад | Изменение за год |
| Исходный индекс CA-TPU | 101,65 | 95,16 | +6,49 (+6,8%) | 113,70 | −12,05 (−10,6%) |
| MA3 (скользящая средняя) | 114,71 | 143,32 | −28,61 (−20,0%) | 111,48 | +3,23 (+2,9%) |
Источник: проект индекса CA-TPU, по данным ежемесячных публикаций на catpu.caiees.cn.
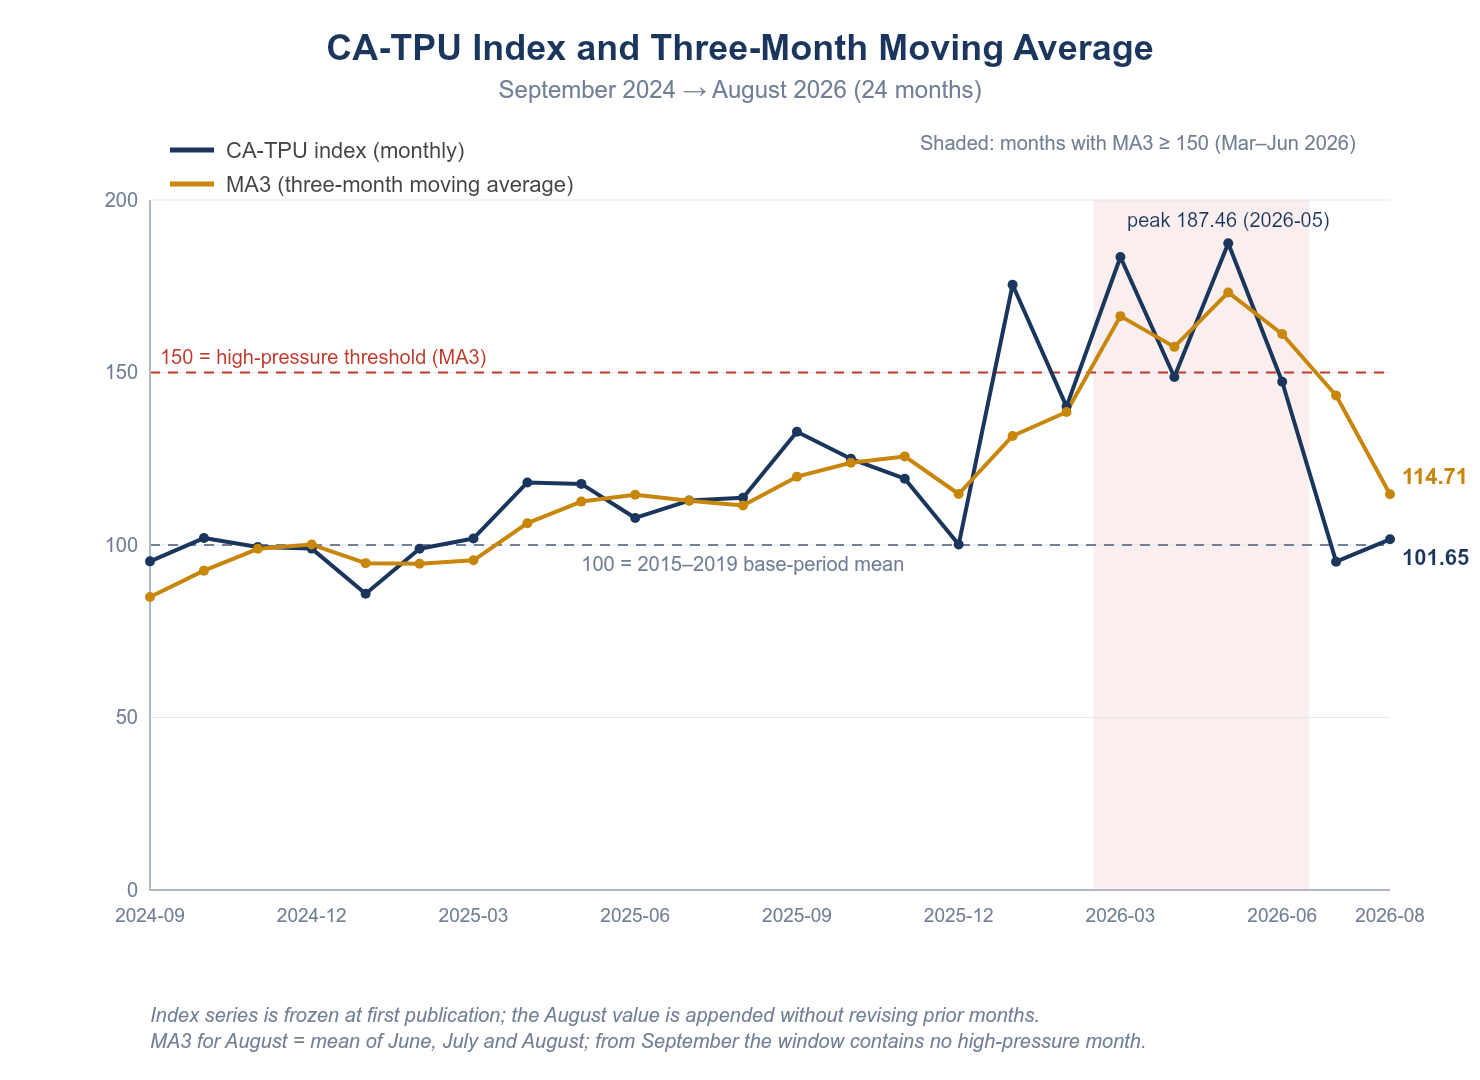
Рисунок 1.1 Индекс CA-TPU и трёхмесячная скользящая средняя, сентябрь 2024 – август 2026
Месячный индекс и скользящая средняя разошлись по направлению: исходный индекс вырос на 6,8%, MA3 снизилась на 20,0%. Августовская MA3 усредняет июнь (147,33), июль (95,16) и август (101,65); высокое июньское значение подняло средние июля и августа и в сентябре выйдет из окна. Месячное значение отражает интенсивность дискурса текущего месяца, MA3 отражает накопленный уровень за три месяца; в этом месяце первое слегка выросло, второе заметно истончилось. С сентября окно MA3 не будет содержать ни одного месяца высокого давления (затенённая область на рисунке 1.1).
Сигнал перелома заключён в годовом сравнении. При +2,9% MA3 практически равна уровню августа 2025 года; в июле её годовое превышение составляло +27,0%. После двух месяцев спада накопленное давление вернулось в диапазон, существовавший до тарифной войны. Исходный индекс при −10,6% год к году уже ниже прошлогоднего уровня.
2. Историческое положение
Среди 212 месяцев с 2009 года исходный индекс 101,65 занимает 99-е место, вблизи исторической медианы; MA3 114,71 занимает 58-е место, в середине распределения. Оба ранга заметно снизились по сравнению с июлем, и август занимает рядовое положение в исторической системе координат. Первая шестёрка MA3 за всю историю не изменилась по сравнению с двумя предыдущими выпусками; на 2026 год приходятся три места из шести.
Таблица 2.1 Первая шестёрка MA3 за всю историю
| Место | Месяц | Исходный индекс | MA3 | Контекст |
| 1 | 2020-06 | 169,02 | 174,09 | Пандемия COVID-19 |
| 2 | 2026-05 | 187,46 | 173,21 | Текущий эпизод (тарифная война) |
| 3 | 2026-03 | 183,48 | 166,34 | Текущий эпизод (тарифная война) |
| 4 | 2012-09 | 249,81 | 161,40 | Одномесячный всплеск |
| 5 | 2026-06 | 147,33 | 161,16 | Текущий эпизод (тарифная война) |
| 6 | 2020-05 | 149,90 | 158,32 | Пандемия COVID-19 |
Источник: проект индекса CA-TPU.
При пороге MA3 ≥ 150 с 2009 года было три эпизода высокого давления: сентябрь–октябрь 2012 года (2 месяца), май–июль 2020 года (3 месяца) и март–июнь 2026 года (4 месяца, самый длинный в истории). Текущий эпизод завершился в июле. Сентябрьская MA3 будет усреднять июль, август и сентябрь; для возврата к 150 сентябрьское значение должно составить не менее 253,2, что выше максимального месячного значения за всю историю (249,81 в сентябре 2012 года). Возврат в зону высокого давления в сентябре исключён арифметически.
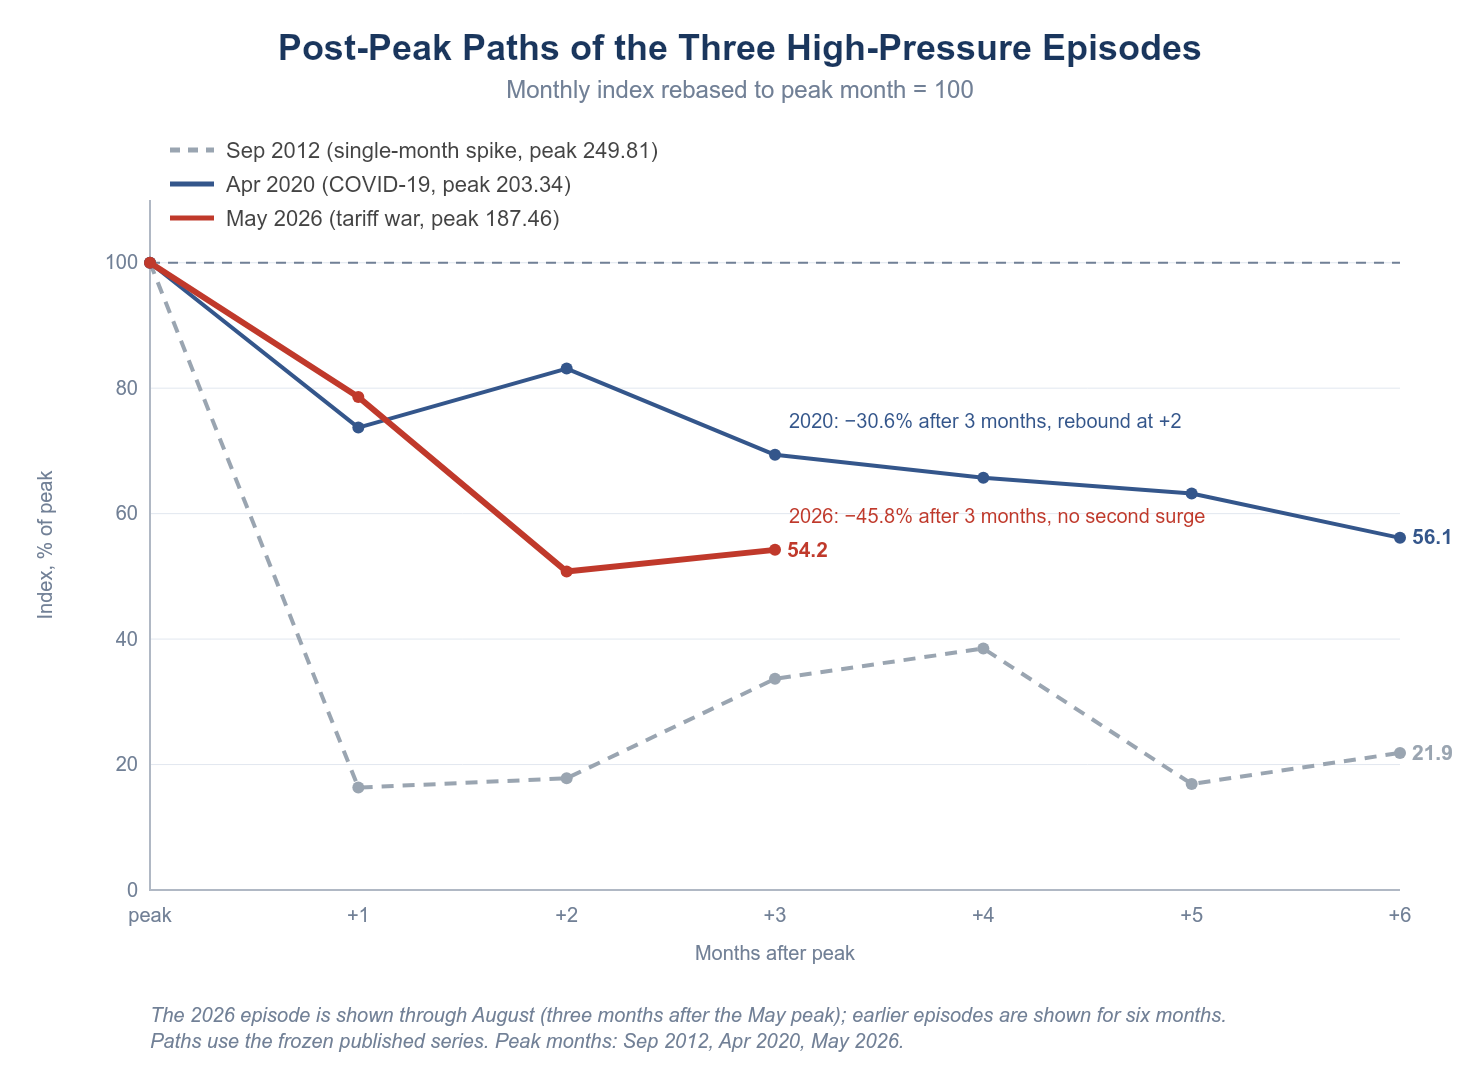
Рисунок 2.1 Траектории после пика трёх эпизодов высокого давления (пиковый месяц = 100)
Траектория после пика показывает быстрый спад. После майского пика (187,46) индекс снизился на 21,4% в июне и на 35,4% в июле, затем вырос на 6,8% в августе; суммарная просадка за три месяца составила 45,8% без второго всплеска. После пика апреля 2020 года трёхмесячная просадка составила около 30,6% с отскоком до 83,1% от пика во втором месяце. Пик сентября 2012 года был одномесячным всплеском, упавшим на 83,7% в следующем месяце; это иная форма. Рисунок 2.1 пересчитывает три траектории к пиковому месяцу = 100: глубина текущего спада лежит между двумя другими, а его скорость выше, чем в 2020 году.
3. Изменение структуры дискурса
Проектная группа подсчитала, после лемматизации падежных форм, ключевые слова во всех высокоценных новостях августа (статьи, одновременно попадающие в категории торговли, политики и неопределённости) и сравнила их с июлем. Главный вывод: сформировавшаяся в июле линия дискурса прервалась в течение месяца.
Сначала итоги: частота категории политики снизилась с 1 128 до 879 (−22,1%), торговли с 832 до 717 (−13,8%), неопределённости с 416 до 379 (−8,9%). Все три категории сократились одновременно, сильнее всего политика. В июле картина была обратной: политика в основном удержалась, торговля резко отступила.
Теперь структура. Четыре семьи лемм, росшие в июле против тренда и прочитанные тогда как «внутреннее законодательство и освоение тарифов», в августе резко откатились: закон с 210 до 112 (−46,7%), налог с 41 до 11 (−73,2%), тариф с 74 до 31 (−58,1%), импорт с 96 до 34 (−64,6%), каждая ниже июньского уровня. Выросла другая группа: договор +56,0%, соглашение +48,0%, политический +156,0%, напряжённость +19,4%.
Таблица 3.1 Изменение частоты семей лемм за месяц (август к июлю, после лемматизации)
| Кат. | Семья лемм | Авг. | Июль | Изм. |
| P | политический (политические) | 64 | 25 | +156,0% |
| T | договор (договоры) | 117 | 75 | +56,0% |
| T | соглашение (соглашения) | 145 | 98 | +48,0% |
| P | стратегия (стратегии) | 55 | 49 | +12,2% |
| T | экспорт (вывоз) | 79 | 139 | −43,2% |
| P | закон (законы) | 112 | 210 | −46,7% |
| T | тариф (тарифы) | 31 | 74 | −58,1% |
| T | импорт (ввоз) | 34 | 96 | −64,6% |
| P | налог (налоги) | 11 | 41 | −73,2% |
Источник: проект индекса CA-TPU; частоты по высокоценным новостям четырёх стран после лемматизации. Значения июльского столбца совпадают с опубликованными в предыдущем выпуске.
Июльский отчёт включил вопрос «продолжится ли рост семей закон, налог и тариф» в число переменных для наблюдения. Августовский ответ отрицательный: группа не продолжила рост и опустилась ниже июньского уровня. Частота, которая за один месяц взлетает и откатывается, соответствует разовой концентрированной обработке дел и не соответствует устойчивому процессу институциональной перестройки.
Концентрация тем (HHI) в этом месяце также развернулась. Категория торговли выросла с 477,0 до 568,2 (+91,2), частично восстановившись после резкого рассеивания в июле (−181,3): возвращение семей «соглашение» и «договор» вновь стянуло торговый дискурс к нескольким темам. Категория политики снизилась с 660,9 до 633,3 (−27,6), рассеиваясь дальше после отступления семьи «закон». Категория неопределённости снизилась с 1 323,2 до 1 290,5 (−32,7) и остаётся самой концентрированной из трёх; слово «риск» доминирует.
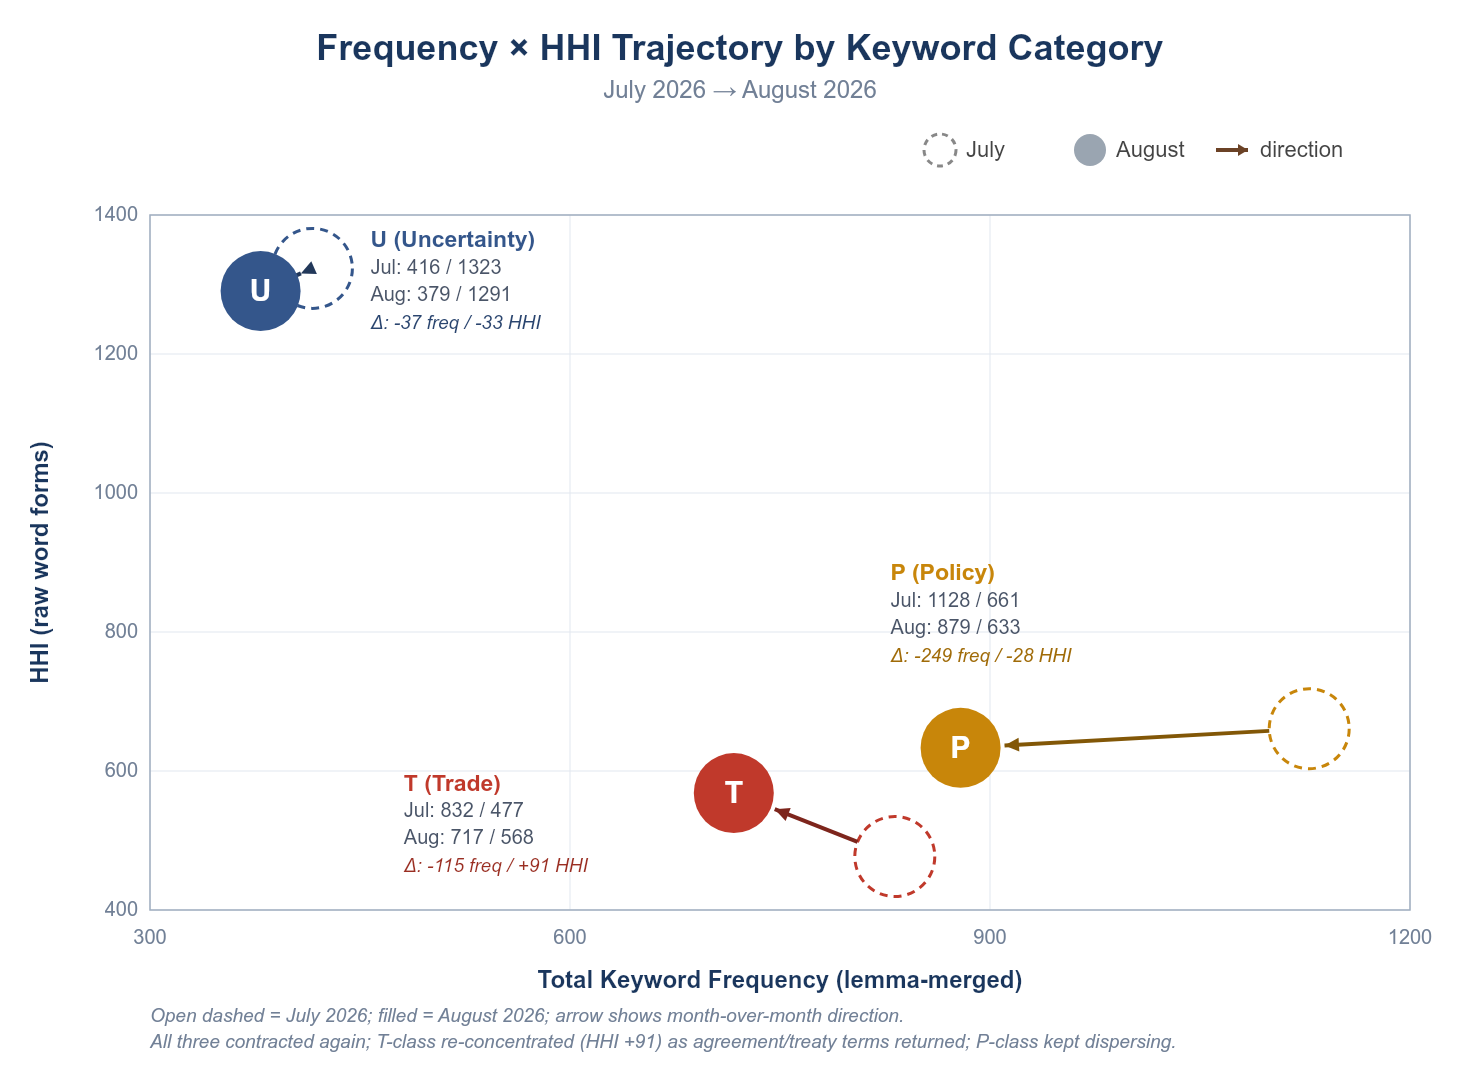
Рисунок 3.1 Траектория «частота × концентрация тем (HHI)», июль → август 2026
Траектория показывает, что все три категории продолжают смещаться влево: общий объём дискурса снова сократился. Торговля (T) потеряла 115 по частоте при росте концентрации на 91, сменив июльское направление «влево-вниз» на «влево-вверх». Политика (P) сместилась сильнее всех: минус 249 по частоте при продолжающемся снижении концентрации; это главный источник сокращения в этом месяце. Неопределённость (U) сместилась меньше всех и остаётся в верхнем левом углу высокой концентрации: объём дискурса о рисках снижается, его фокус не меняется.
4. Различия между странами
Индекс CA-TPU объединяет четыре национальных субиндекса по торговым весам (KZ Казахстан, UZ Узбекистан, KG Кыргызстан, TJ Таджикистан). Ключевая черта августа: сводный индекс вырос при охлаждении страны с наибольшим весом.
Таблица 4.1 Динамика субиндексов четырёх стран
| Страна | Авг. | Июль | Изм. | Вклад в сводный индекс (авг.) |
| Казахстан | 33,01 | 45,51 | −27,5% | около 18,6% |
| Узбекистан | 220,69 | 180,52 | +22,3% | около 70,1% |
| Кыргызстан | 108,96 | 91,14 | +19,6% | около 6,7% |
| Таджикистан | 110,51 | 120,94 | −8,6% | около 4,6% |
Источник: проект индекса CA-TPU. CA-TPU рассчитывается как взвешенная по торговле сумма четырёх стран; веса основаны на структуре торговли 2024 года, на Казахстан приходится около 60%, на Узбекистан около трети.
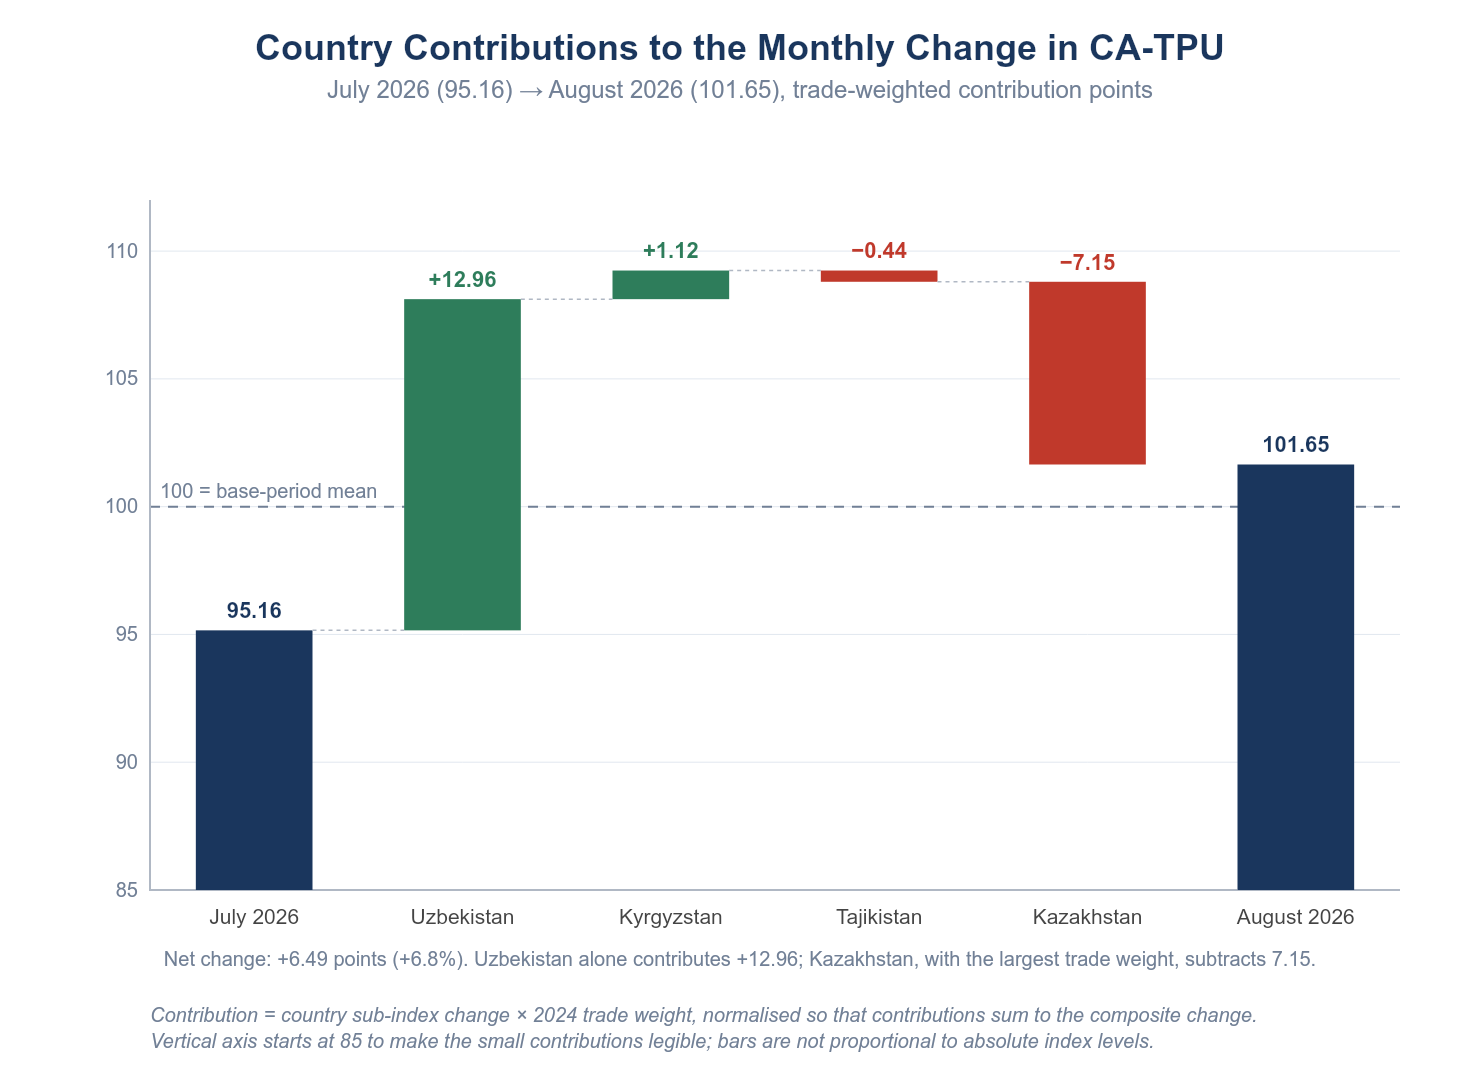
Рисунок 4.1 Вклад стран в месячное изменение сводного индекса, июль → август 2026
В пересчёте по весам чистый прирост сводного индекса на 6,49 пункта к июлю раскладывается на +12,96 от Узбекистана, +1,12 от Кыргызстана, −0,44 от Таджикистана и −7,15 от Казахстана (рисунок 4.1). Без отскока Узбекистана сводный индекс снизился бы снова. Доля вклада Узбекистана выросла с 61,2% в июле до 70,1%; структура драйверов вновь сконцентрировалась.
Субиндекс Казахстана снизился до 33,01, самого низкого недавнего значения. Объём новостей страны остался крупнейшим среди четырёх (2 388 OR-совпадений); снижение связано с плотностью совпадений: отношение AND/OR упало с 0,0473 в июле до 0,0343, уменьшилась доля статей, одновременно затрагивающих торговлю, политику и неопределённость. При около 60% торгового веса это охлаждение стало самым сильным фактором сдерживания сводного индекса в августе. При неизменных субиндексах трёх других стран значение Казахстана ниже 30,1 вернуло бы сводный индекс под 100.
Субиндекс Узбекистана вырос до 220,69; оговорка о его абсолютном уровне изложена в главе 6. По Таджикистану в августе зафиксировано лишь 9 AND-совпадений; колебания его субиндекса не имеют статистического значения, и отчёт не интерпретирует их отдельно.
Таблица 4.2 Распределение основных семей лемм по четырём странам (август, после лемматизации)
| Кат. | Семья лемм | Всего | KZ | UZ | KG | TJ |
| T | торговля | 243 | 98 | 83 | 51 | 11 |
| U | риск (риски) | 244 | 114 | 47 | 75 | 8 |
| P | решение (решения) | 185 | 67 | 56 | 58 | 4 |
| T | соглашение (соглашения) | 145 | 68 | 26 | 47 | 4 |
| T | договор (договоры) | 117 | 36 | 16 | 61 | 4 |
| P | закон (законы) | 112 | 24 | 66 | 20 | 2 |
| P | политика | 107 | 51 | 37 | 16 | 3 |
| T | экспорт (вывоз) | 79 | 32 | 29 | 14 | 4 |
Источник: проект индекса CA-TPU; частоты по высокоценным новостям четырёх стран после лемматизации.
В разрезе стран центр повестки сместился. В июле дискурс о «законе» вёл Казахстан (160 из 210 упоминаний, 76,2%); в августе его счёт сократился до 24, тогда как у Узбекистана та же семья выросла с 15 до 66, или 58,9% регионального итога в 112. Географический центр законодательного дискурса за месяц переместился из Казахстана в Узбекистан.
Распределение двух восстанавливающихся семей: из 145 упоминаний «соглашения» на Казахстан приходится 68 (46,9%), на Кыргызстан 47 (32,4%), на Узбекистан 26 (17,9%); из 117 упоминаний «договора» на Кыргызстан приходится 61 (52,1%). Августовское восстановление дискурса о соглашениях пришло из Казахстана и Кыргызстана, а доля Узбекистана, долгое время доминировавшего в этой теме, осталась низкой (74,3% в июне, 17,3% в июле, 17,9% в августе). Дискурс о рисках по-прежнему несут Казахстан (114, 46,7%) и Кыргызстан (75, 30,7%).
5. Тенденции и переменные для наблюдения
По итогам месяца в сентябре–октябре требуют отслеживания четыре переменные.
Во-первых, закрепится ли давление в нормальном диапазоне. Годовое превышение MA3 сократилось до +2,9%. Если в сентябре MA3 останется в коридоре 100–120, текущий шок дискурса завершён; если она поднимется выше 130, потребуется оценка нового источника шока. Возврат выше 150 в сентябре арифметически невозможен (см. главу 2).
Во-вторых, прекратит ли падение субиндекс Казахстана. Он снизился до 33,01, а плотность совпадений падает несколько месяцев подряд. При около 60% торгового веса его направление определяет сводный индекс; при неизменных трёх других странах значение ниже 30,1 возвращает сводный индекс под 100.
В-третьих, продолжится ли восстановление дискурса о соглашениях и договорах. Рост этой группы в августе сопровождался восстановлением концентрации торговой категории. Если в сентябре он усилится, в регионе, возможно, разворачивается новый раунд рамочных переговоров; если он откатится, как семья «закон» в июле, это обычное месячное колебание. С учётом июльского опыта линия, появившаяся в одном месяце, требует подтверждения данными следующего месяца, прежде чем считаться тенденцией.
В-четвёртых, продолжающееся сокращение выборки. Число AND-совпадений снизилось до 191, минимума 2026 года; f_ratio снизился до 3,84%, четвёртое снижение подряд. Меньшая выборка усиливает месячные колебания субиндексов, сильнее всего у Таджикистана. Если тенденция сохранится, последующие отчёты повысят порог интерпретации субиндексов малых стран.
6. Сопроводительные материалы
К отчёту прилагаются два материала: пакет прозрачности данных (помесячные агрегаты, лежащие в основе всех рисунков и таблиц отчёта, 10 файлов CSV, с руководством по данным на китайском и английском) и краткий обзор для бизнеса и специалистов по торговле, написанный без технического языка. Ключевые цифры обоих материалов совпадают с отчётом.
Набор рисунков с этого выпуска: добавлены график индекса (рисунок 1.1), сравнение траекторий после пика (рисунок 2.1) и разложение вклада стран (рисунок 4.1); сохранена траектория «частота × концентрация» ключевых слов (рисунок 3.1). График индекса с этого выпуска является постоянным; остальные рисунки подбираются под сюжет месяца.
Версия данных: ряд индекса CA-TPU (включая субиндексы стран) фиксируется при публикации; прошлые месяцы не пересматриваются при обновлении корпуса. Диагностические показатели корпуса (частоты ключевых слов, концентрация тем HHI, охват) в каждом выпуске полностью пересчитываются на последнем срезе корпуса, чтобы все месяцы внутри одного выпуска сравнивались в единой методике. Июльские диагностические значения в этом выпуске совпадают с опубликованными в прошлом месяце; пересмотра не было.
Уровень субиндекса Узбекистана: с января 2026 года значения по стране устойчиво высоки, что связано с особенностями её выборки в базовом периоде 2015–2019 годов и является выявленным проектной группой методологическим ограничением. По этому субиндексу отчёт интерпретирует только направление и относительную динамику; абсолютный уровень не интерпретируется. Тот же подход применён во всех трёх языковых версиях и в пакете данных.
Об индексе CA-TPU
Индекс CA-TPU (Индекс неопределённости торговой политики Центральной Азии) разработан коллективом профессора Чжан Лицзе из Школы экономики и менеджмента Синьцзянского университета по методу неопределённости экономической политики Бейкера, Блума и Дэвиса (2016). Он охватывает ведущие русскоязычные СМИ Казахстана, Узбекистана, Кыргызстана и Таджикистана и измеряет интенсивность, с которой основные СМИ четырёх стран одновременно обсуждают торговлю, политику и неопределённость. Базовый период 2015–2019 годов, среднее базового периода нормировано к 100; индекс публикуется ежемесячно. Полная методология, исторические данные и отчёты на трёх языках доступны на catpu.caiees.cn.
Отчёт является некоммерческим академическим продуктом с независимым финансированием и не является инвестиционной рекомендацией или основанием для деловых решений. Автор: проект индекса CA-TPU.