季度概况
2026年第三季度CA-TPU均值为105.76,较第二季度下降34.37%,同比下降11.73%。季度均值显著下降,但季内指数从7月95.16回升至8月101.65和9月120.47。第三季度的主要特征是上半年高位回落后的局部回升:乌方来源的高密度报道明显减少,吉方制裁与燃油问题持续,9月外交合作及国际贸易讨论重新增加。
逐篇核查显示,关键词变化并不对应一条单向的政策演变。“协议”较第二季度大幅减少,9月的局部回升又集中于少数乌方综述;“制裁”报道从7月的银行与企业问题延续到9月,并在联合国大会期间受到集中关注;燃油报道数量下降,但主题逐渐从短缺转向成本与通胀。季度指标回落之下,银行交易办理与燃油采购仍是持续受到关注的具体问题。
一、季度降幅主要来自乌方,季内回升尚未恢复上半年水平
| 指标 | 数值 | 比较 |
|---|---|---|
| 第二季度均值 | 161.16 | — |
| 第三季度均值 | 105.76 | 环比−34.37% |
| 上年第三季度均值 | 119.81 | 同比−11.73% |
| 7月 | 95.16 | 环比−35.41% |
| 8月 | 101.65 | 环比+6.82% |
| 9月 | 120.47 | 环比+18.51% |
季度均值为三个月已发布月度指数的算术平均。
第二季度至第三季度约55.40点的区域降幅中,乌兹别克斯坦分项下降约贡献51.32点,是最主要来源。哈方和塔方分别约贡献1.98点和2.82点的下降,吉方上升抵消约0.71点。因而,季度回落首先反映乌方高位的明显下降,不能理解为四国政策环境同时、等幅改善。
| 来源国 | Q2分项 | Q3分项 | Q2报道 | Q3报道 |
|---|---|---|---|---|
| 哈萨克斯坦 | 44.10 | 40.64 | 324 | 307 |
| 乌兹别克斯坦 | 382.14 | 223.11 | 215 | 111 |
| 吉尔吉斯斯坦 | 85.76 | 97.14 | 183 | 185 |
| 塔吉克斯坦 | 169.73 | 103.70 | 111 | 33 |
国别按媒体来源地划分。分项采用各自基期标准化;报道条数与分项指数不具有一比一关系。
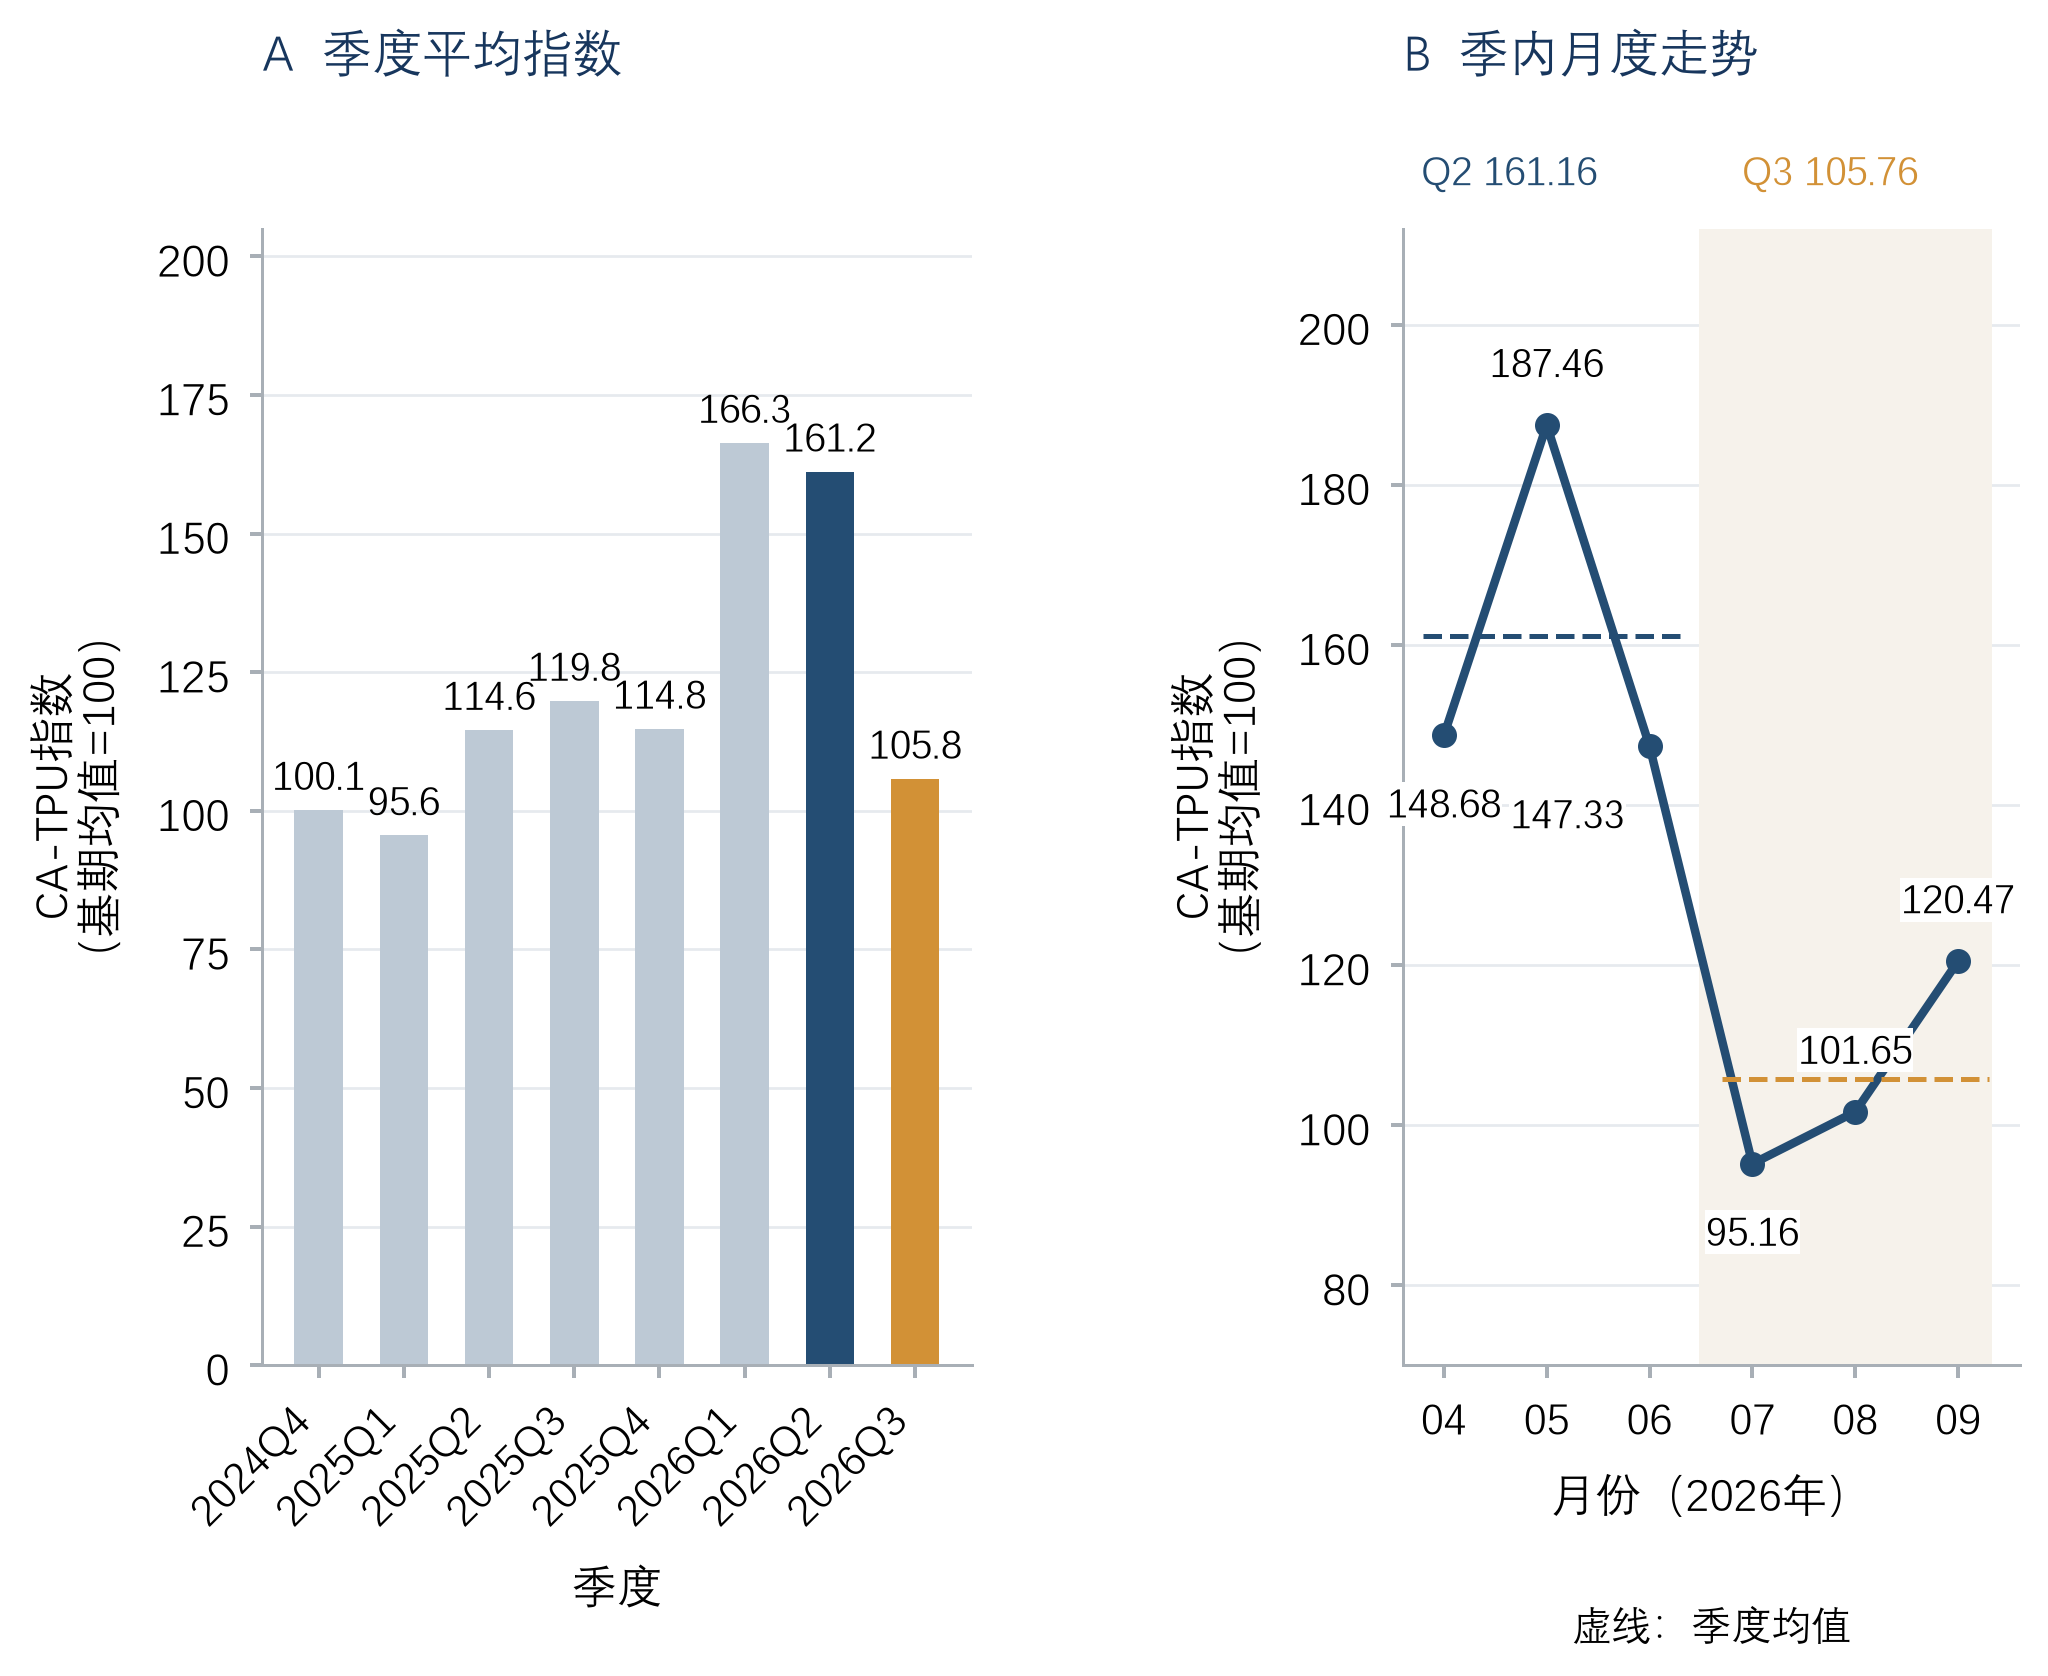
左图比较近八个完整季度;右图显示2026年4—9月月度指数与季度均值。
全季度新闻记录为32,364条,比第二季度增加3.00%;共同命中报道由833条降至636条,减少23.65%;至少命中一类关键词的报道由16,369条降至15,645条。共同命中比例从5.09%降至4.07%,下降1.02个百分点。新闻总量增加而共同命中密度下降,支持季度媒体不确定性指标回落的判断。
三类关键词在全部报道中的覆盖率也有所下降:贸易类由19.57%降至18.10%,政策类由41.39%降至37.92%,不确定性类由9.17%降至7.74%。共同命中减少因此具有更广的报道结构背景。与此同时,9月单月指数已高于季度均值,第四季度的起点与第三季度平均状态并不相同。
二、来源结构改变:UzA降温,塔方覆盖明显收缩
共同命中报道总数减少197条,乌方减少104条、塔方减少78条,两者合计占减少量的92.4%。其中UzA由第二季度185条降至第三季度87条;Kun.uz由30条降至24条。乌方至少命中一类关键词的报道数量仅从2,182条降至2,048条,而共同命中比例由9.85%降至5.42%。这一落差表明,乌方变化主要表现为多类词语共同出现的密度降低。
| 媒体 | 第二季度 | 第三季度 | 增减 |
|---|---|---|---|
| Kazinform | 200 | 202 | +2 |
| Forbes Kazakhstan | 124 | 105 | −19 |
| UzA | 185 | 87 | −98 |
| Kun.uz | 30 | 24 | −6 |
| Kaktus.media | 92 | 97 | +5 |
| 24.kg | 91 | 88 | −3 |
| Asia-Plus | 84 | 13 | −71 |
| Avesta | 27 | 20 | −7 |
表中是纳入样本的报道记录数,不是政策事件数。
塔方变化还伴随明显的新闻覆盖收缩:全部新闻记录由2,770条降至1,692条,Asia-Plus在第三季度样本中仅7月有记录,8—9月无记录。由于该来源第二季度贡献84条共同命中报道,其缺席会影响塔方样本构成。因此,塔方分项下降不宜承担“区域风险普遍缓解”的论据。四国分项中,乌方有较充分的密度下降证据;塔方则须结合来源覆盖理解。
哈方两个媒体合计仅减少17条,但内部变化不同:Kazinform基本持平,Forbes Kazakhstan减少19条。吉方两个来源一增一减,合计从183条增至185条。区域均值大幅下降期间,吉方共同命中报道并未减少,这与该国燃油及制裁合规议题的持续报道相一致。
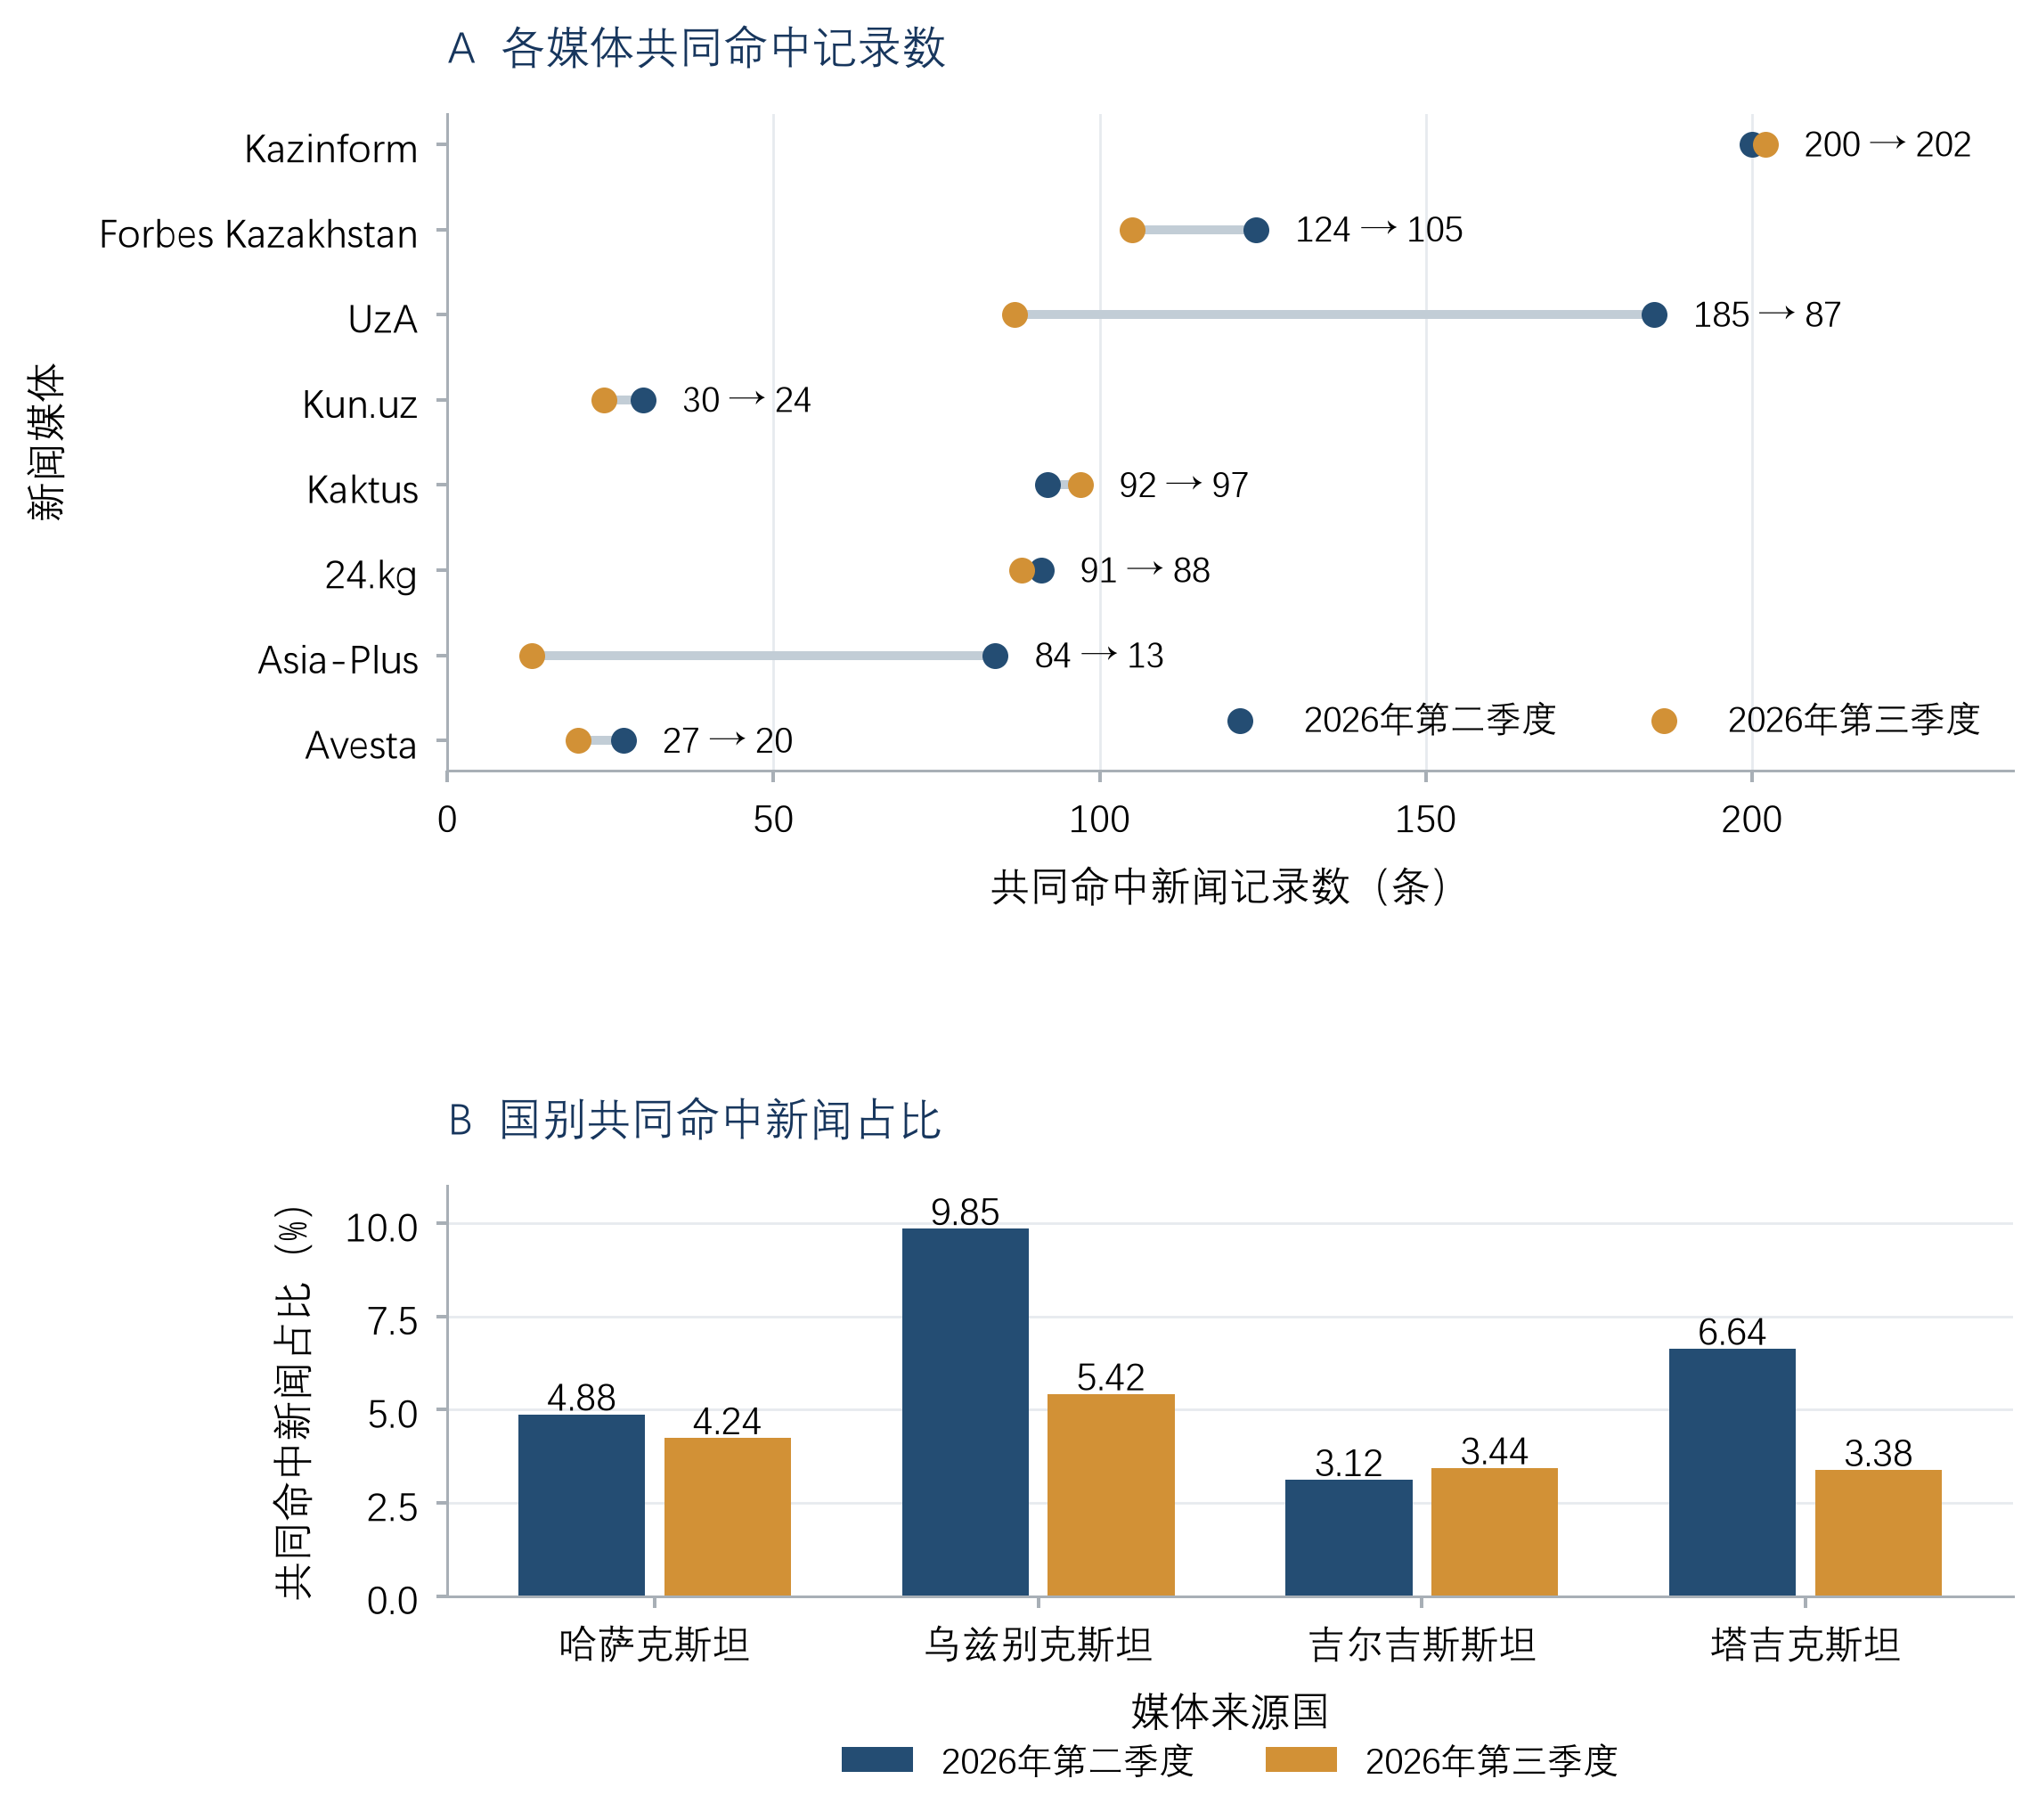
左图比较八家媒体第二、第三季度的共同命中记录数;右图比较国别共同命中比例。来源覆盖变化与同一来源内部的密度变化分别呈现。
三、词族变化:协议与制裁减少,法律讨论相对稳定
| 词族 | 第二季度 | 第三季度 | 环比 |
|---|---|---|---|
| 贸易 | 1,208 | 986 | −18.38% |
| 协议 | 1,053 | 412 | −60.87% |
| 出口 | 628 | 363 | −42.20% |
| 制裁 | 517 | 287 | −44.49% |
| 合同/条约 | 315 | 278 | −11.75% |
| 进口 | 296 | 216 | −27.03% |
| 决定 | 988 | 685 | −30.67% |
| 政策 | 601 | 352 | −41.43% |
| 法律 | 435 | 419 | −3.68% |
| 风险 | 1,150 | 804 | −30.09% |
| 危机 | 342 | 174 | −49.12% |
频次为词族在共同命中报道中的出现次数。季度词频概括文本构成;解释具体政策须结合原文。
第二季度最突出的“协议”讨论在第三季度明显降温,其下降幅度远高于“贸易”与“合同/条约”。这一变化与UzA共同命中报道减少相互印证。法律词族仅下降3.68%,在总体频次回落中相对稳定,说明季度讨论并未在所有政策类别同步退潮。法律讨论的来源也发生转移:7月更多集中于哈方,8月更多来自乌方。相对稳定的季度总量中,包含了不同国家报道议题的更替。
9月出现了与季度方向不同的变化:贸易词频达到493次,约占第三季度总数的一半;制裁词频为152次,也超过7—8月合计的135次。协议在9月回升至168次,其中四篇UzA综述贡献46次,少数长文的影响突出。季度降温与9月重新集中报道同时存在,表明季末议题结构已发生变化。
高频词的具体所指也随报道议题变化。7月“贸易”高频文章包括人口贩运议题,8月包括古代城市兴衰的历史文章,9月包括电商平台榜单;这些都是词义与文本构成影响统计的实际例子。тариф则同时用于供热、电力、运输和关税。这些具体用法表明,词频回升中既有贸易政策讨论,也有社会议题和行业长文的影响。
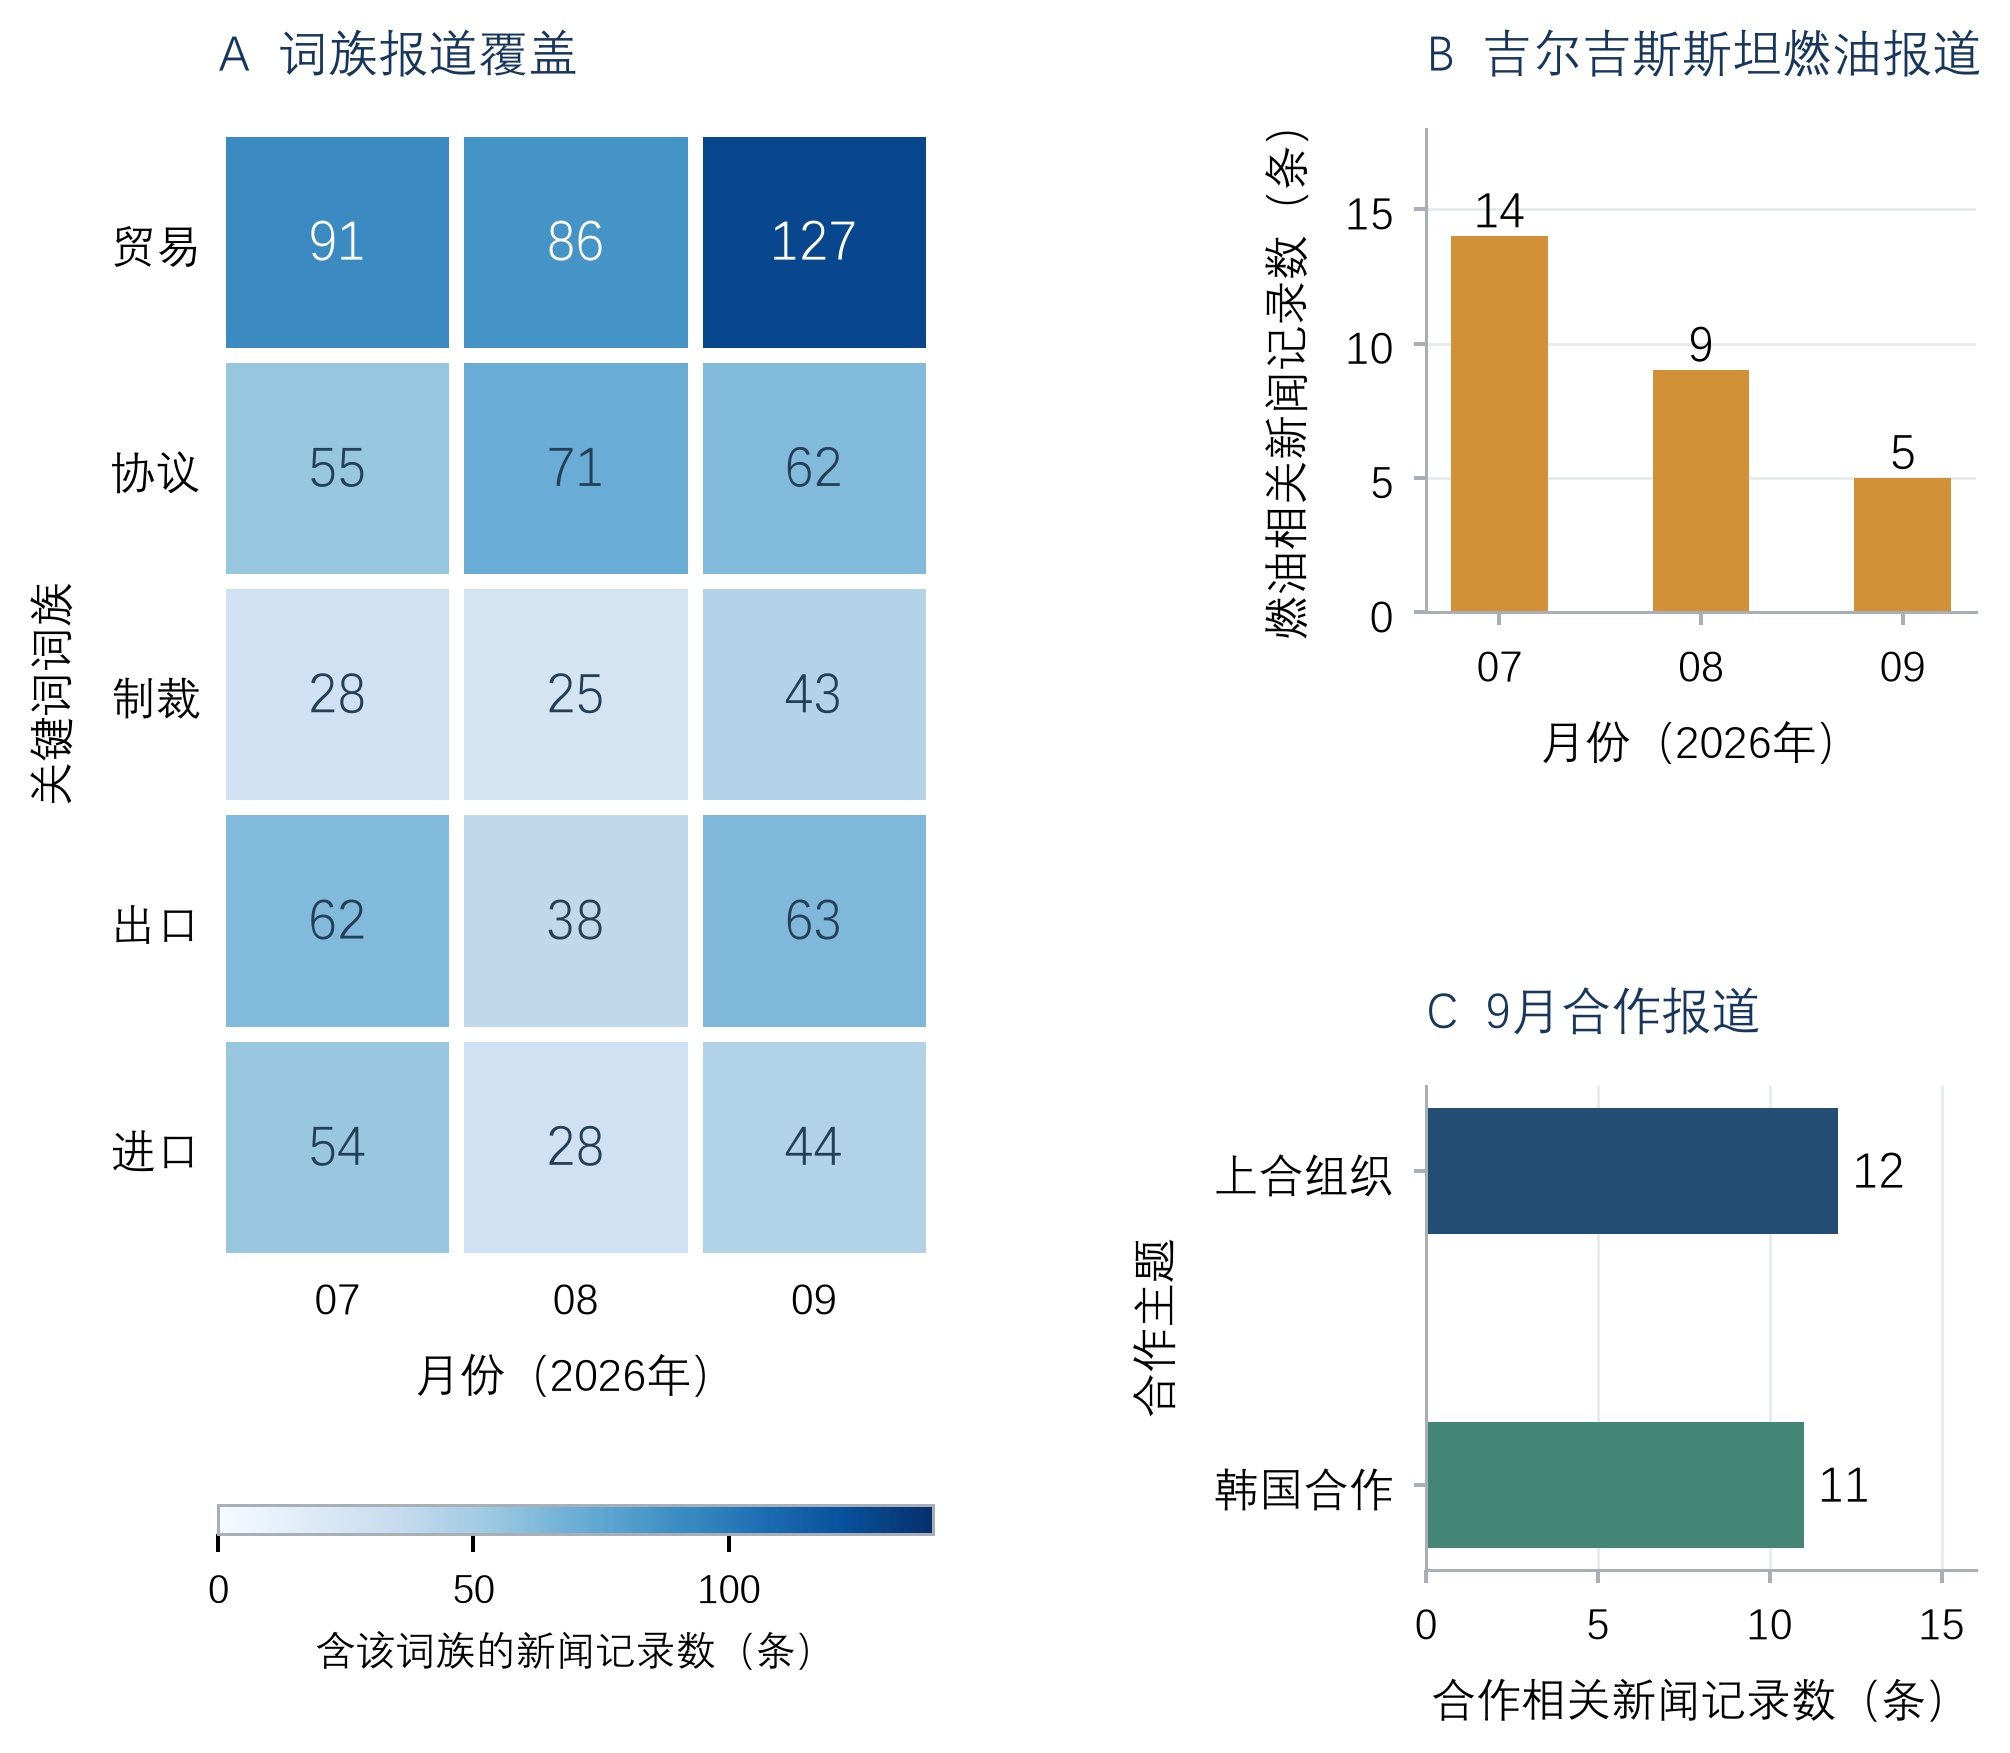
左图为7—9月包含主要词族的报道条数;右图为标题明确涉及燃油、上合组织及中亚—韩国合作的命中记录数。专题按标题与正文核查识别,不等同于全部相关新闻。
四、三条事件线索:供应压力延续,制裁讨论转向执行与外交
燃油是贯穿季度、且内容演变较清楚的一条线索。标题明确涉及燃油的共同命中记录,7、8、9月分别为14、9、5条。7月报道集中于加油站供应紧张、炼油能力及俄罗斯供货;8月讨论转向替代采购、新批次价格及补贴安排;9月则更多讨论燃油涨价如何传导至通胀。报道数量递减,反映关注度变化,但不能替代对供应和价格事实的判断。
8月报道提供了更具体的采购困境:低价旧库存逐渐耗尽,新增进口批次更贵,而零售限价仍在约束收入;拟议补贴的金额、适用时间和是否追溯补偿已购批次尚未明确。经营者需要继续补货,却难以判断新增采购能否收回成本。这是贸易与政策不确定性在当季新闻中一个具体而直接的交汇。9月报道进一步讨论成本向运输和食品价格传导;有关俄罗斯供应扰动及欧洲复兴开发银行展望的报道,也继续把燃油列为价格压力来源。入冬前供货恢复的速度,以及新采购成本能否回落,将决定这项压力持续多久。
制裁相关报道也具有跨月延续性。吉方7、8、9月制裁词频分别为50、31、77次,涉及9、10、19条共同命中记录。7月已出现对高风险企业及银行审查的讨论;8月报道提出拟启动19家公司的强制清算程序,并披露部分银行已停止与若干企业的业务关系;9月继续出现统一名单、审查安排和两用物项管制草案。季末,原有核查进一步延伸至跨行协调及货物用途文件,联大讲话又带来了集中报道。
9月吉方77次制裁词频中,34次来自同一联大讲话的三条报道。这个比例说明,外交活动能够显著放大某个词族的月度增幅。对经济活动更有直接参考价值的部分,仍是哪些机构执行了何种审查、规则适用于哪些交易,以及草案是否转为正式安排。目前可辨认的连续变化,是风险企业核查逐步落实到银行关系和货物用途证明。
第三条线索是区域合作及峰会报道。8月末至9月初,上合组织相关报道在多个来源集中出现;9月中旬,中亚—韩国合作带动产业、关键矿产和技术项目讨论。9月标题明确涉及上合组织的命中记录为12条,标题涉及韩国或首尔合作的为11条。两组报道合计出现8次“协议”,占9月该词族频次的4.8%;峰会合作的集中报道与“协议”的高频文章,实际只有有限重合。
区域合作报道增加,可以与新闻型不确定性指标上升同时发生。合作议程往往把项目机会与国际局势、供应链风险放在同一篇文章中讨论,因而满足多类关键词共同出现的条件。其经济含义更接近合作方案及实施条件进入集中讨论,而不是已经确认新的贸易壁垒。9月乌方长篇综述增加,正体现了这种文本结构。
五、周度走势:两次集中报道后的回落与回升
季度内共同命中比例在2.80%至5.12%之间波动。8月24—30日为5.09%,8月31日至9月6日为5.12%,是连续两个较高周次;随后9月7—13日降至2.80%,9月14—20日回升至4.49%,9月21—27日为4.17%。这种先集中、后回落、再回升的形态,比“季度持续恶化”或“风险持续消退”更接近实际。
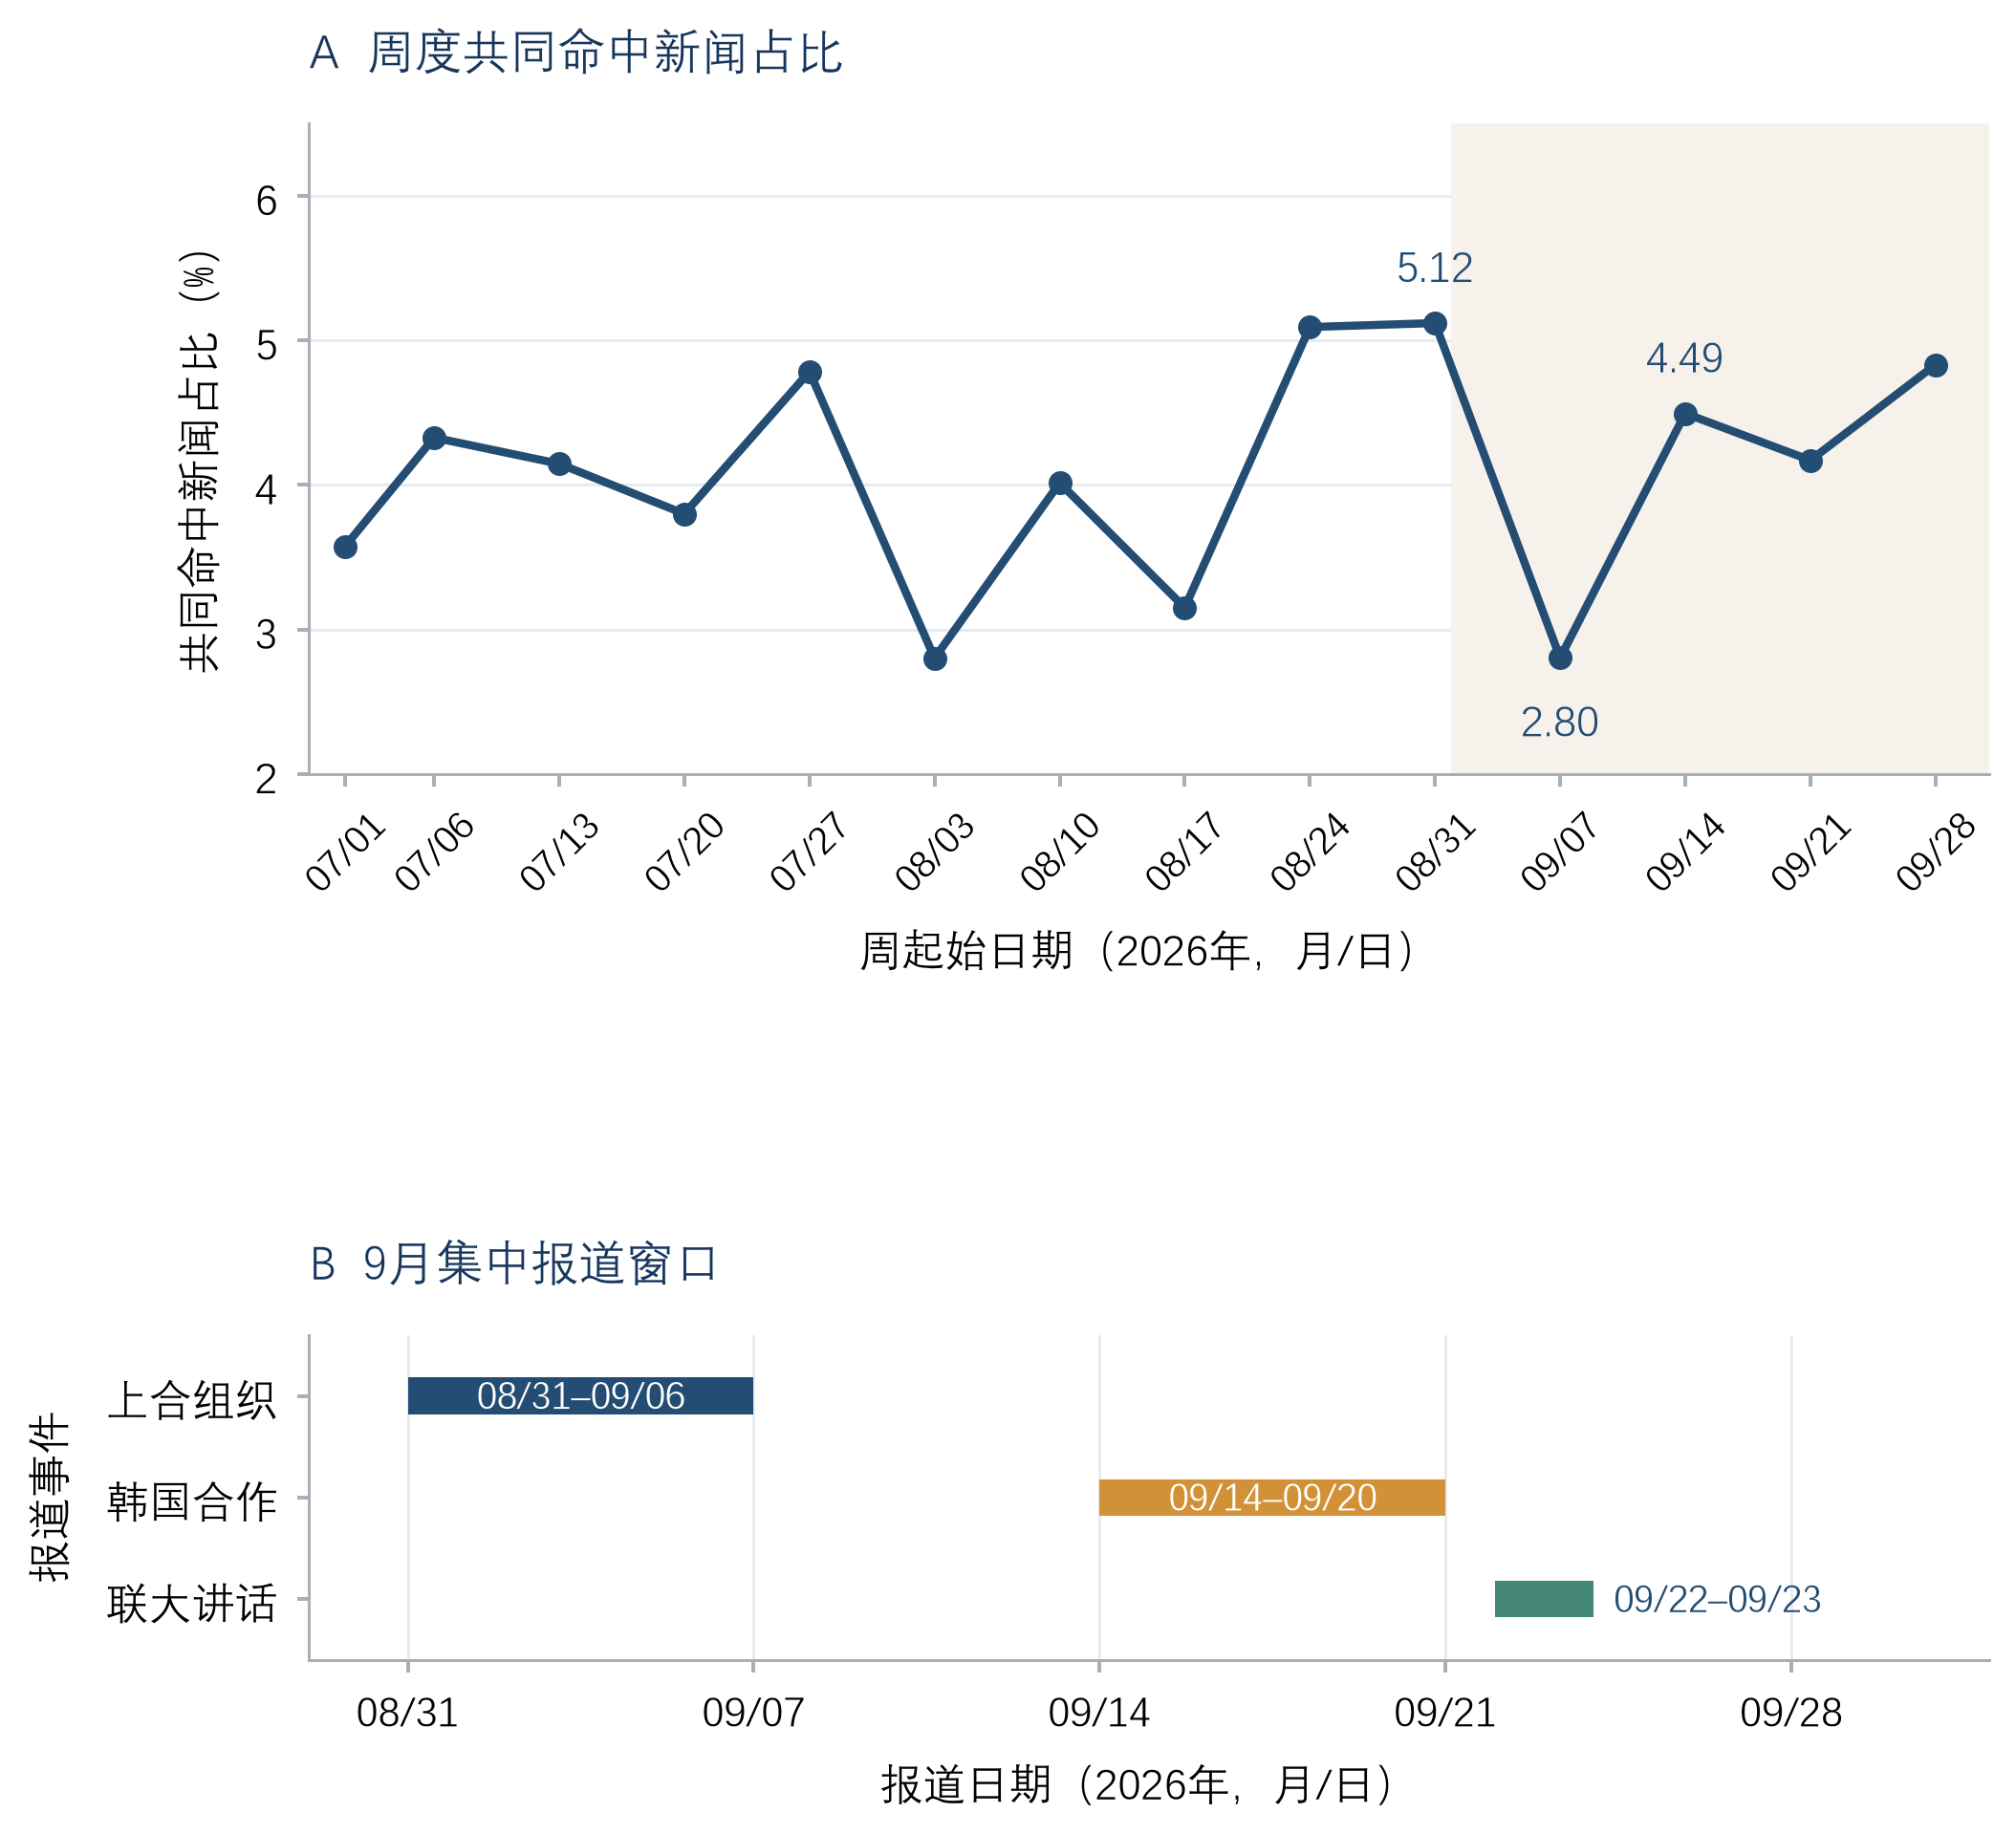
每周按实际新闻记录计算;事件标记为相关报道出现时段。7月1—5日和9月28—30日为截断周,不以其条数直接比较完整周。
8月31日至9月6日60条共同命中记录中,11条标题明确涉及上合组织,占18.3%;次周仅1条。同样,9月14—20日56条记录中,10条标题涉及韩国或首尔合作,占17.9%。两组事件都占对应周次相当一部分报道,并与较高的周度密度同时出现。相较之下,9月30日两用物项草案在样本中只有1条,无法解释7—8月走势,也不足以解释9月总体增量。它对第四季度交易办理的潜在影响,取决于草案如何定稿和实施。
第二季度报告提出的观察点,在本季度有了明确结果。三个月移动平均确已回落至105.76;乌方季度共同命中比例由9.85%降至5.42%;法律词族保持相对稳定,但没有出现贸易、政策和不确定性各类频次同步扩张。这些结果支持高位回落的总体判断,同时把后续注意力转向9月的新变化及其能否持续。
六、第四季度展望:关注执行进展与供应价格,淡化会议密集期的外推
第四季度的判断起点应是9月120.47,而非第三季度均值105.76。季末已经反弹,但词频增量较多集中于会议报道、长篇评论及综述。预计会议结束后集中报道减少,10月贸易词频增速将明显放缓。若指数仍继续上行,更值得注意的信号将是多个媒体中共同命中报道持续增加,以及新的执行措施在连续数周内受到关注。
吉尔吉斯斯坦合规议题预计会延续。跨季度的风险企业核查、银行关系调整和名单安排,已经使讨论从一般制裁风险进入执行过程。第四季度应以具体规则进展判断强度:统一名单是否实施,交易材料要求是否明确,两用物项草案是否定稿。单次讲话可以迅速抬高词频,执行规则的连续报道才更有助于判断交易条件是否发生持续变化。
燃油是另一项需要跨月跟踪的现实约束。第三季度已出现从供应紧张到采购价格、再到通胀影响的报道演变。入冬后若供货仍受扰动,相关讨论将重新增强,并可能扩展至运输及其他商品价格;供货恢复而采购价格维持高位,则更可能表现为成本问题持续、短缺报道减少。下一期应同时观察这两类事实,避免把新闻热度降低写成经济压力已经解除。
区域合作的后续报道预计会从总体合作愿景转向项目实施。9月既有产业与技术合作倡议,也有具体项目和商业协议;融资落实与执行条件将决定后续进展。天然气加工、关键矿产及技术合作中率先出现明确实施安排的项目,将更有可能形成持续报道,而其余议题在会议之后的关注度将回落。
配套材料说明
本期报告配套提供数据透明度复现包,包含22份汇总数据CSV、数据字典、三语图件及核验和重绘程序,供读者核对报告中的统计结果,并依据汇总数据复现图表。复现包与报告一并提供下载。 下载本期数据透明度复现包.
关于CA-TPU指数
CA-TPU(中亚贸易政策不确定性指数)由新疆大学经济与管理学院张立杰教授团队研发,基于Baker、Bloom 与 Davis(2016)的经济政策不确定性方法构建,覆盖哈萨克斯坦、乌兹别克斯坦、吉尔吉斯斯坦、塔吉克斯坦四国主要俄语媒体。指数以四国主流媒体同时讨论贸易、政策与不确定性三类话题的强度为测度,基期为 2015—2019 年,基期均值标准化为 100,每月发布一次。完整方法说明、历史数据与三语报告见 catpu.caiees.cn。
本报告为非营利学术成果,资金独立,不构成任何投资建议或商业决策依据。署名:CA-TPU指数项目组。