Обзор квартала
Среднее значение CA-TPU за третий квартал 2026 года составило 105.76, снизившись на 34.37% к предыдущему кварталу и на 11.73% к тому же периоду прошлого года. При заметном снижении квартальной средней внутри квартала индекс вырос с 95.16 в июле до 101.65 в августе и 120.47 в сентябре. Основная особенность третьего квартала состоит в частичном восстановлении после спада с высоких уровней первого полугодия. Число узбекских публикаций, содержащих ключевые слова всех трёх категорий, заметно сократилось; в Кыргызстане сохранялось обсуждение санкций и топлива; в сентябре вновь увеличилось число материалов о дипломатическом сотрудничестве и международной торговле.
Проверка отдельных статей показывает, что изменения ключевых слов не отражают единого однонаправленного развития политики. Частота «соглашения» резко снизилась относительно второго квартала, а частичное восстановление в сентябре вновь было сосредоточено в нескольких узбекских обзорах. Санкционная тематика продолжалась с июльских вопросов банков и предприятий до сентября, получив интенсивное освещение во время Генеральной Ассамблеи ООН. Число публикаций о топливе уменьшилось, но их тема постепенно сместилась от дефицита к издержкам и инфляции. За снижением квартального индикатора сохранялось внимание к конкретным проблемам проведения банковских сделок и закупок топлива.
1. Главный вклад в квартальное снижение внесли узбекские источники; восстановление ещё не вернуло уровни первого полугодия
| Показатель | Значение | Сравнение |
|---|---|---|
| Среднее второго квартала | 161.16 | — |
| Среднее третьего квартала | 105.76 | К предыдущему кварталу −34.37% |
| Среднее третьего квартала прошлого года | 119.81 | К прошлому году −11.73% |
| Июль | 95.16 | К предыдущему месяцу −35.41% |
| Август | 101.65 | К предыдущему месяцу +6.82% |
| Сентябрь | 120.47 | К предыдущему месяцу +18.51% |
Квартальная средняя представляет собой среднее арифметическое трёх опубликованных месячных индексов.
В снижении регионального индекса со второго по третий квартал приблизительно на 55.40 пункта падение компонента Узбекистана обеспечило около 51.32 пункта и было основным источником изменения. Казахстанский и таджикский компоненты дали соответственно около 1.98 и 2.82 пункта снижения; рост кыргызского компонента компенсировал около 0.71 пункта. Таким образом, квартальное снижение прежде всего отражает заметное падение с высокого уровня узбекского компонента. Его нельзя понимать как одновременное и равномерное улучшение условий политики во всех четырёх странах.
| Страна источника | Компонент Q2 | Компонент Q3 | Публикации Q2 | Публикации Q3 |
|---|---|---|---|---|
| Казахстан | 44.10 | 40.64 | 324 | 307 |
| Узбекистан | 382.14 | 223.11 | 215 | 111 |
| Кыргызстан | 85.76 | 97.14 | 183 | 185 |
| Таджикистан | 169.73 | 103.70 | 111 | 33 |
Страны определяются по местонахождению СМИ. Компоненты нормированы относительно собственных базовых периодов; число публикаций и значение компонента не связаны взаимно однозначно.
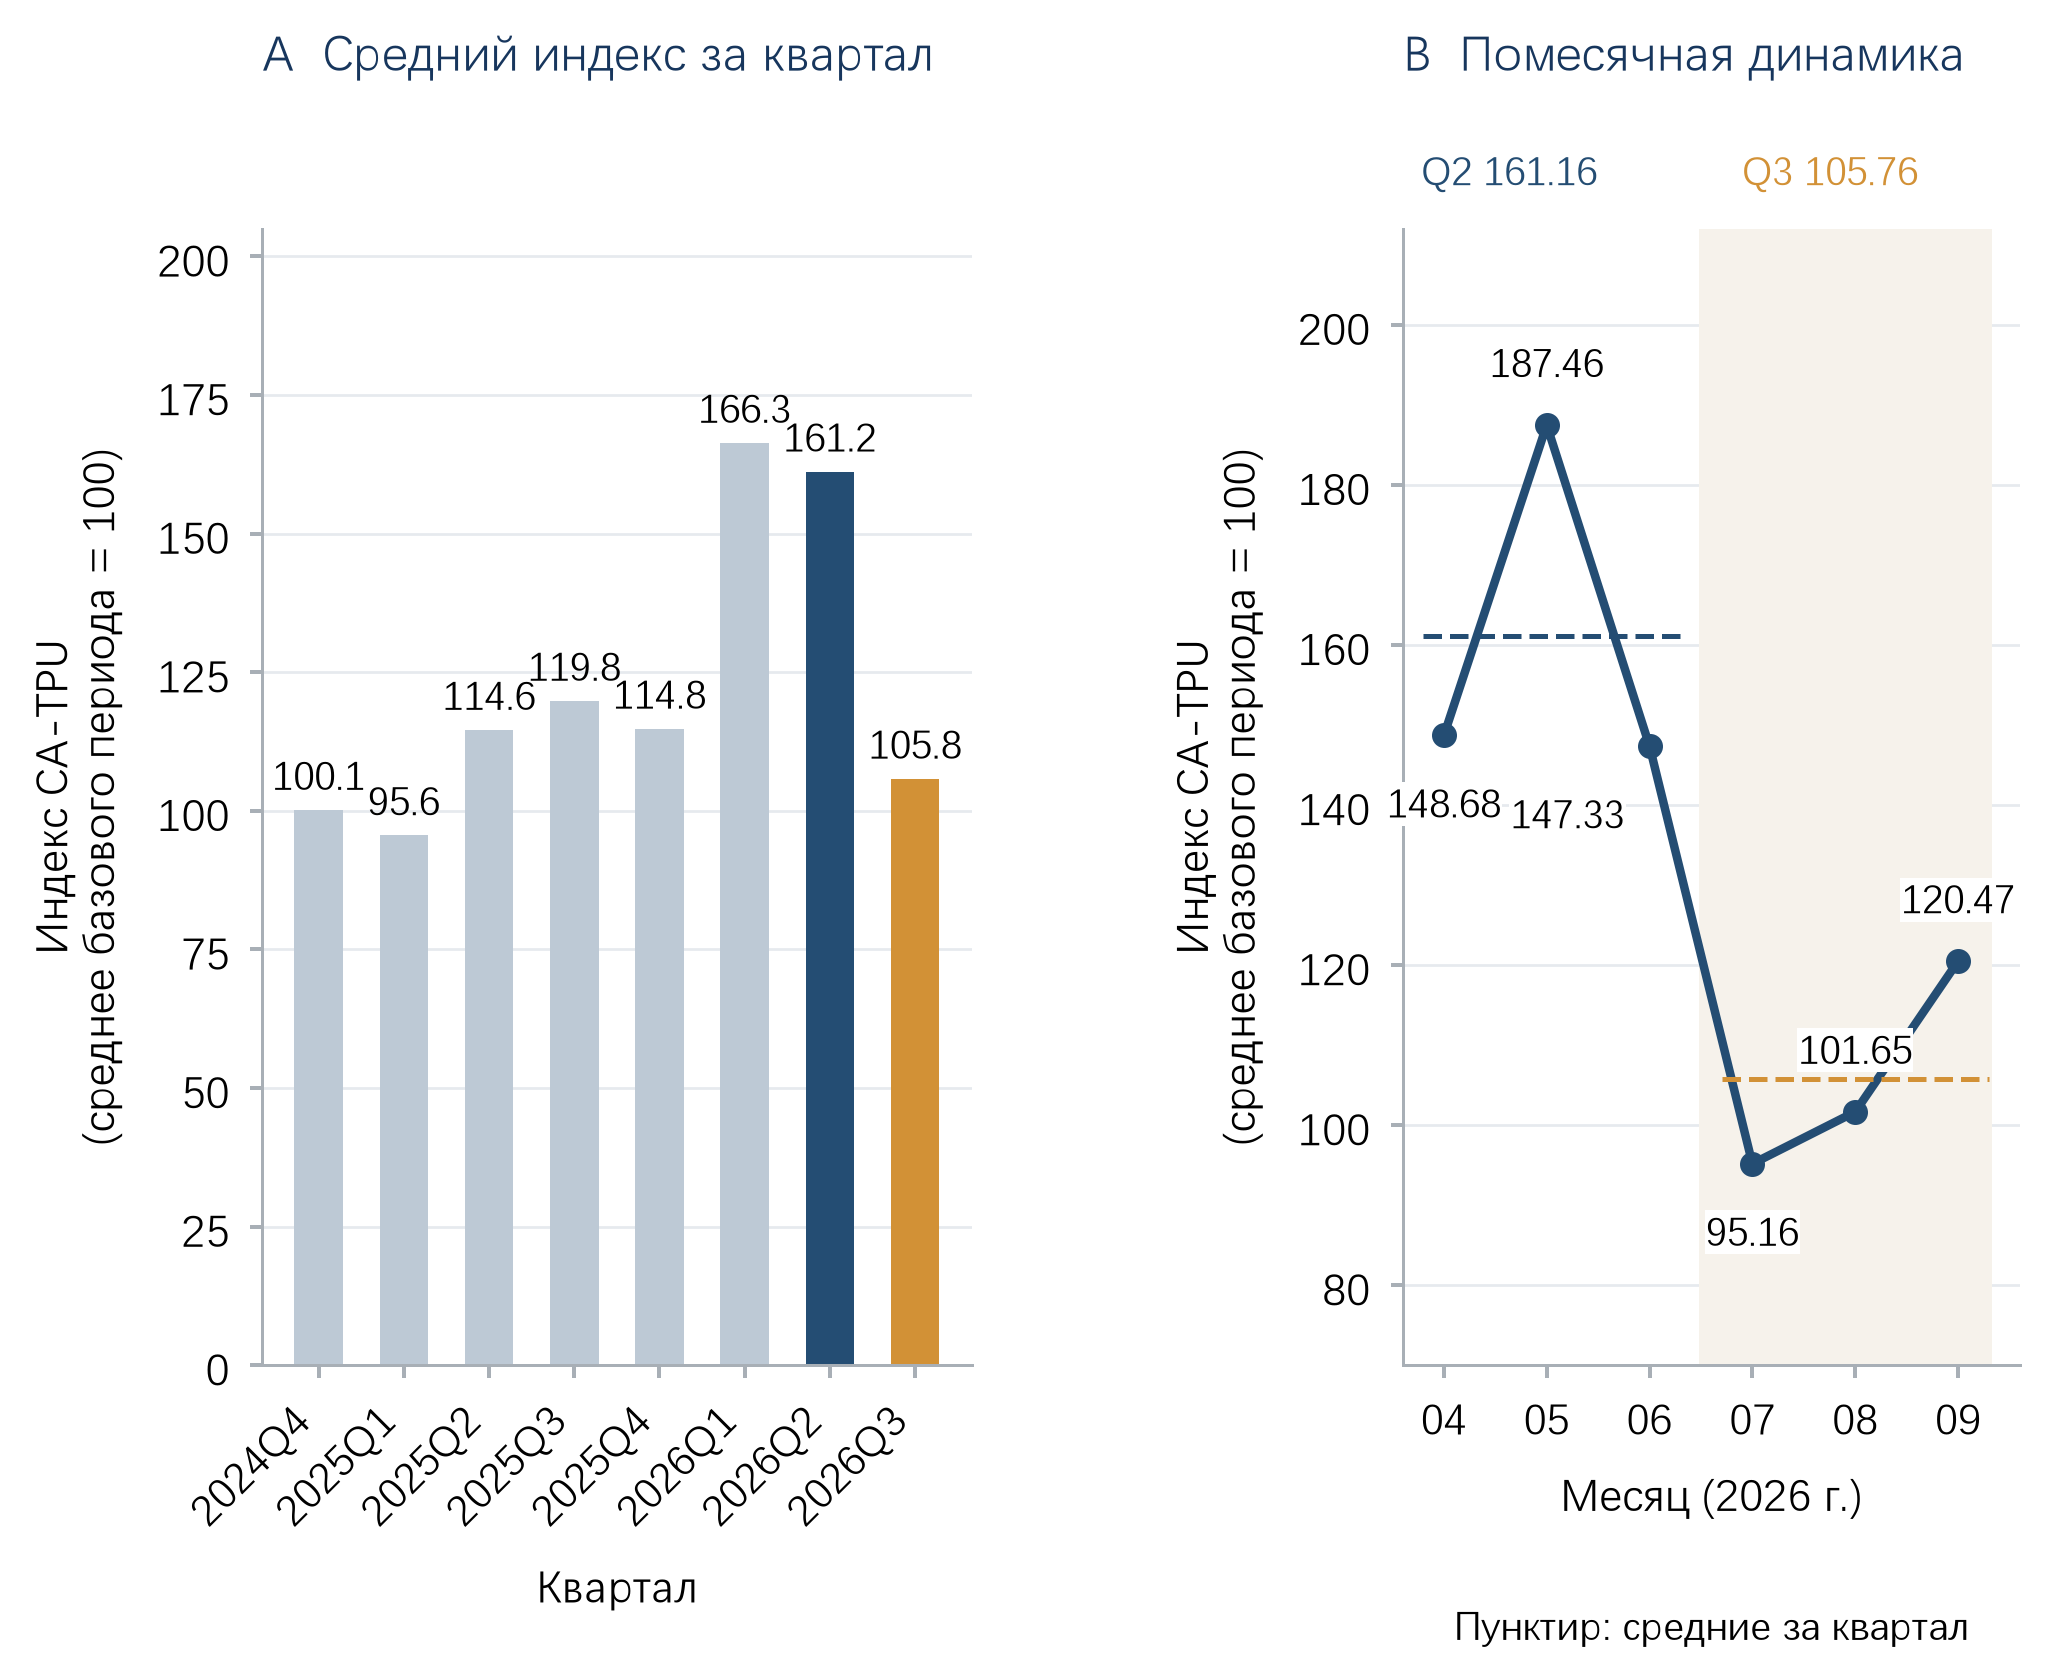
Слева сравниваются последние восемь полных кварталов; справа показаны месячные индексы за апрель–сентябрь 2026 года и квартальные средние.
За квартал собрано 32,364 новостные записи, на 3.00% больше, чем во втором квартале. Число публикаций, содержащих в одном тексте ключевые слова всех трёх категорий, снизилось с 833 до 636, или на 23.65%. Число публикаций хотя бы с одной категорией сократилось с 16,369 до 15,645. Доля текстов со всеми тремя категориями снизилась с 5.09% до 4.07%, на 1.02 процентного пункта. Увеличение общего объёма новостей при снижении этой доли поддерживает вывод о квартальном снижении медийного индикатора неопределённости.
Охват всех публикаций тремя категориями ключевых слов также уменьшился: доля текстов с торговой лексикой снизилась с 19.57% до 18.10%, с лексикой политики с 41.39% до 37.92%, с лексикой неопределённости с 9.17% до 7.74%. Следовательно, сокращение числа текстов со всеми тремя категориями происходило на фоне более широкого изменения структуры публикаций. При этом сентябрьское значение индекса уже превышало квартальное среднее: стартовые условия четвёртого квартала отличаются от среднего состояния третьего.
2. Изменение структуры источников: ослабление интенсивности публикаций UzA и сокращение охвата таджикских СМИ
Общее число публикаций со словами всех трёх категорий уменьшилось на 197. Снижение в узбекских источниках на 104 и таджикских на 78 составило в совокупности 92.4% общего сокращения. Число таких публикаций UzA снизилось со 185 во втором квартале до 87 в третьем, Kun.uz с 30 до 24. При этом число узбекских публикаций хотя бы с одной категорией уменьшилось лишь с 2,182 до 2,048, а доля текстов со всеми тремя категориями снизилась с 9.85% до 5.42%. Этот разрыв показывает, что изменение в узбекских источниках прежде всего выражается в меньшей доле текстов, содержащих все три категории слов одновременно.
| СМИ | Второй квартал | Третий квартал | Изменение |
|---|---|---|---|
| Kazinform | 200 | 202 | +2 |
| Forbes Kazakhstan | 124 | 105 | −19 |
| UzA | 185 | 87 | −98 |
| Kun.uz | 30 | 24 | −6 |
| Kaktus.media | 92 | 97 | +5 |
| 24.kg | 91 | 88 | −3 |
| Asia-Plus | 84 | 13 | −71 |
| Avesta | 27 | 20 | −7 |
В таблице представлены включённые в выборку записи публикаций, а не число событий политики.
Изменение таджикских показателей сопровождалось существенным сокращением охвата новостей: общее число записей снизилось с 2,770 до 1,692. В выборке за третий квартал записи Asia-Plus имеются только за июль, а за август и сентябрь отсутствуют. Поскольку во втором квартале этот источник дал 84 публикации со всеми тремя категориями, его отсутствие влияет на состав таджикской выборки. Поэтому снижение таджикского компонента не следует использовать как свидетельство общего ослабления рисков в регионе. Среди четырёх компонентов для Узбекистана имеются достаточно убедительные признаки снижения доли соответствующих публикаций; показатели Таджикистана необходимо интерпретировать с учётом охвата источников.
В двух казахстанских СМИ общее число публикаций со всеми тремя категориями сократилось лишь на 17, но изменения внутри источников различались: Kazinform остался примерно на прежнем уровне, Forbes Kazakhstan сократился на 19. В Кыргызстане в одном источнике число выросло, в другом снизилось; в совокупности оно увеличилось со 183 до 185. Во время значительного падения регионального среднего число кыргызских публикаций со всеми тремя категориями не уменьшилось, что согласуется с продолжением освещения вопросов топлива и соблюдения санкционных требований.
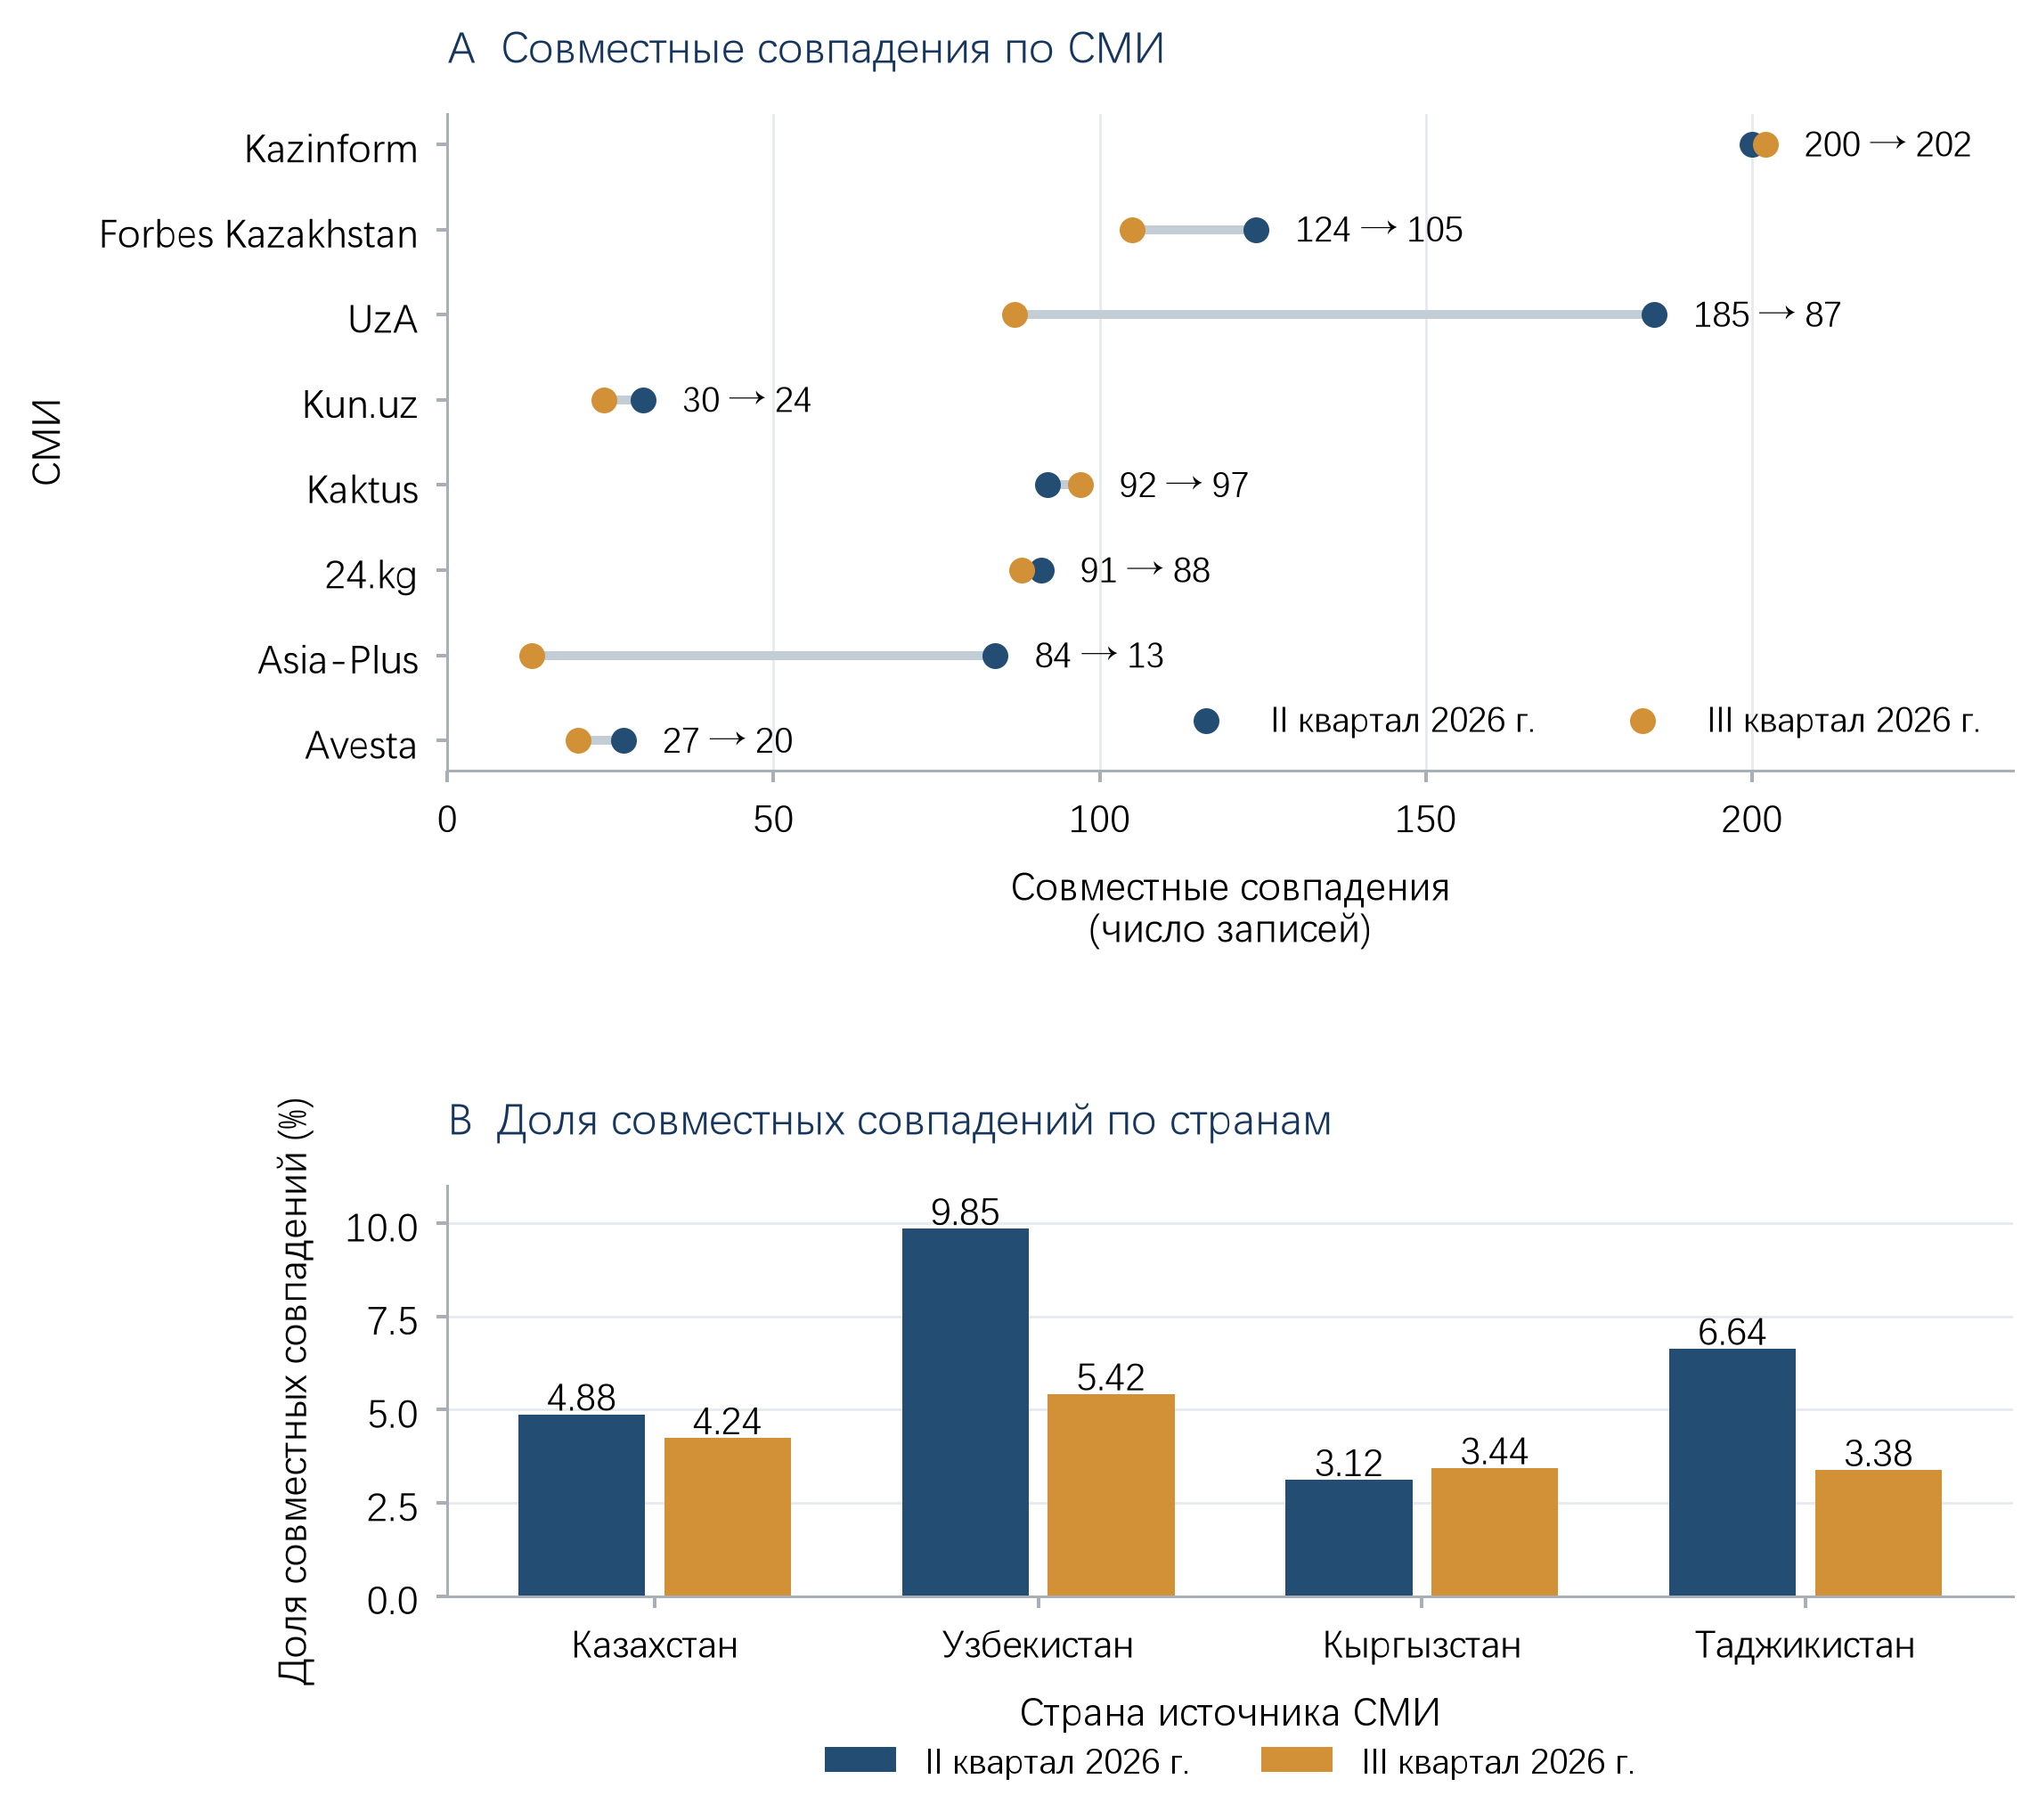
Слева сравнивается число записей со всеми тремя категориями в восьми СМИ за второй и третий кварталы; справа сравниваются страновые доли таких публикаций. Изменения охвата источников и доли внутри одного источника показаны отдельно.
3. Изменения групп слов: снижение «соглашений» и «санкций» при сравнительно стабильном обсуждении законов
| Группа слов | Второй квартал | Третий квартал | К предыдущему кварталу |
|---|---|---|---|
| Торговля | 1,208 | 986 | −18.38% |
| Соглашение | 1,053 | 412 | −60.87% |
| Экспорт | 628 | 363 | −42.20% |
| Санкции | 517 | 287 | −44.49% |
| Контракт/договор | 315 | 278 | −11.75% |
| Импорт | 296 | 216 | −27.03% |
| Решение | 988 | 685 | −30.67% |
| Политика | 601 | 352 | −41.43% |
| Закон | 435 | 419 | −3.68% |
| Риск | 1,150 | 804 | −30.09% |
| Кризис | 342 | 174 | −49.12% |
Частота означает число употреблений группы слов в публикациях со всеми тремя категориями. Квартальные частоты характеризуют состав текстов; конкретные меры политики необходимо объяснять с учётом содержания исходных публикаций.
Обсуждение «соглашений», наиболее заметное во втором квартале, значительно ослабло в третьем. Падение этой частоты было гораздо сильнее, чем для «торговли» и «контракта/договора». Такое изменение согласуется с сокращением числа публикаций UzA со всеми тремя категориями. Частота группы «закон» снизилась лишь на 3.68% и оставалась сравнительно стабильной при общем снижении частот. Значит, квартальный спад обсуждения не затронул все категории политики одинаково. Изменился и состав источников обсуждения законов: в июле оно было более сосредоточено в казахстанских СМИ, в августе в узбекских. Относительно стабильная квартальная сумма включала смену тем публикаций между странами.
В сентябре произошли изменения, отличные от квартального направления. Частота «торговли» достигла 493, приблизительно половины квартальной суммы; частота «санкций» составила 152 и также превысила совокупное значение июля и августа, 135. «Соглашение» восстановилось в сентябре до 168 употреблений, из которых 46 дали четыре обзора UzA. Влияние отдельных длинных текстов было особенно заметным. Квартальный спад сосуществовал с новой концентрацией публикаций в сентябре, указывая на изменение тематической структуры к концу квартала.
Конкретные значения высокочастотных слов также меняются вместе с темами публикаций. В июле среди статей с высокой частотой «торговли» были материалы о торговле людьми, в августе историческая статья о подъёме и упадке древних городов, в сентябре рейтинг платформ электронной коммерции. Это реальные примеры влияния значений слов и состава текстов на статистику. «Тариф» употребляется применительно к отоплению, электроэнергии, перевозкам и таможенным тарифам. Эти употребления показывают, что рост частот отражает как обсуждение торговой политики, так и влияние общественных тем и длинных отраслевых статей.
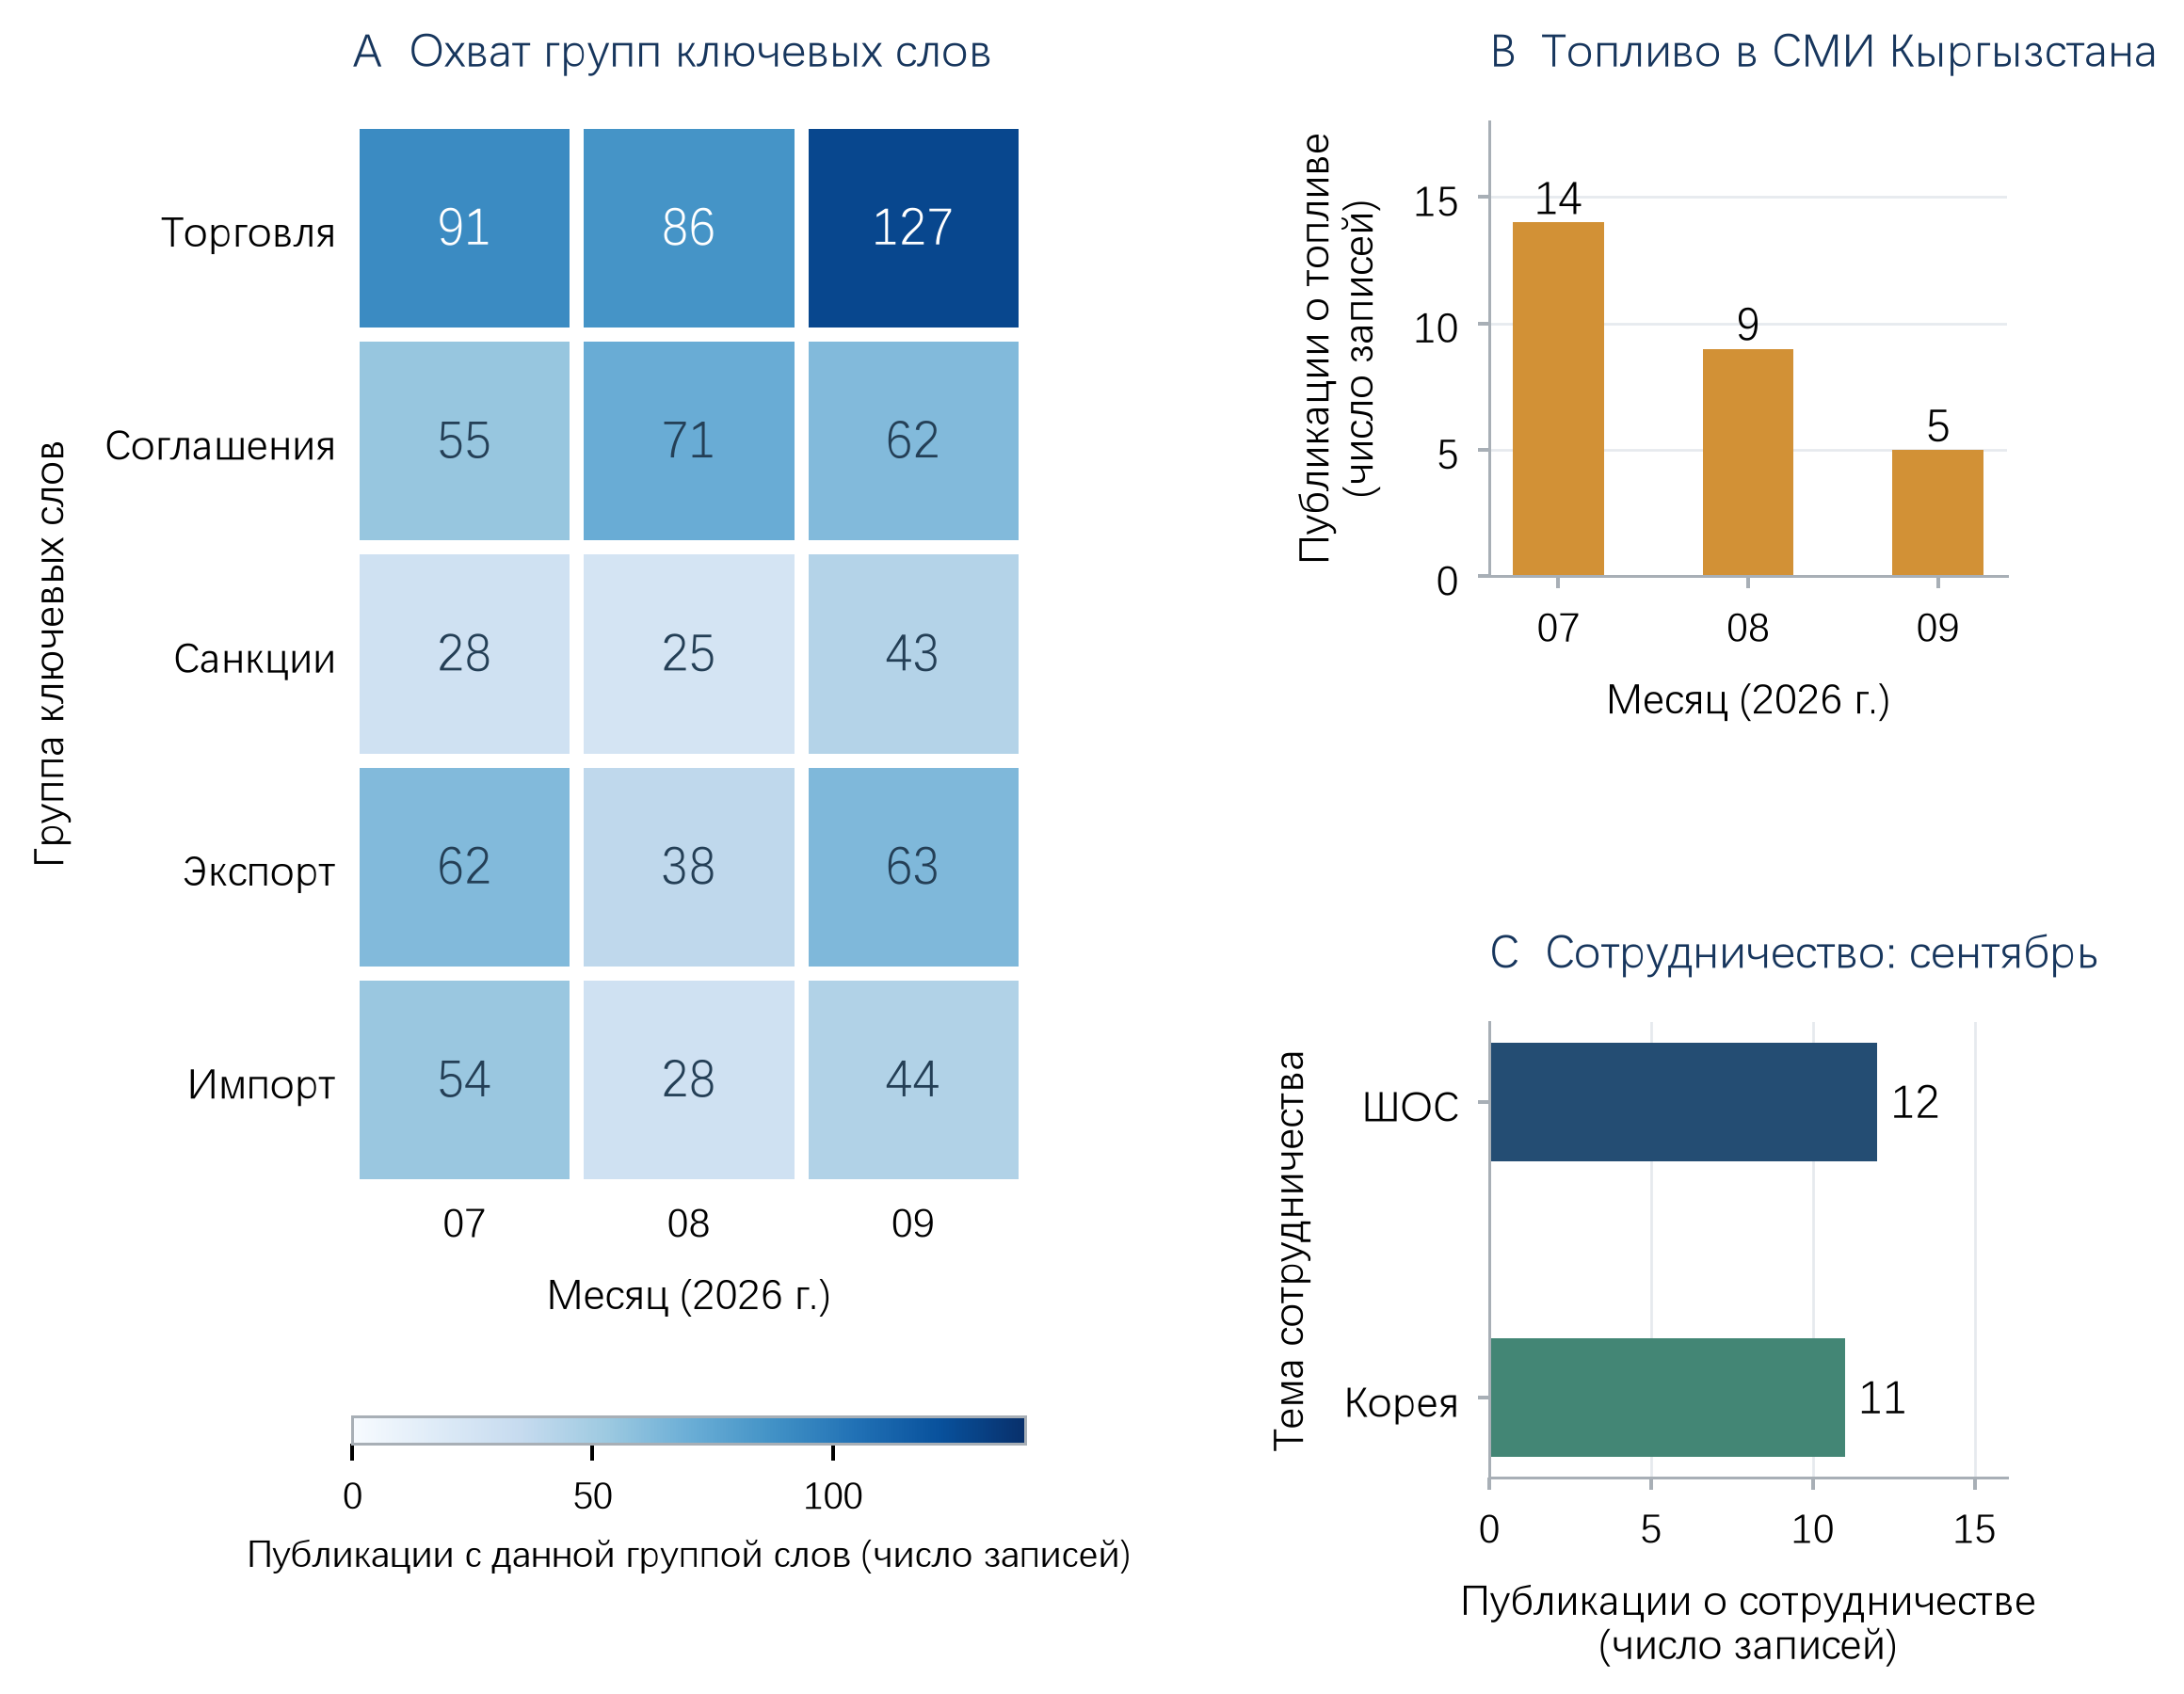
Слева число публикаций с основными группами слов за июль–сентябрь; справа число отобранных записей с прямым упоминанием топлива, ШОС или сотрудничества Центральной Азии с Республикой Корея в заголовках. Темы выявлены проверкой заголовков и текстов; эти записи не равны всем соответствующим новостям.
4. Три направления событий: сохраняющееся давление поставок, исполнение санкционных требований и дипломатия
Топливо представляет собой направление, прослеживаемое весь квартал, с достаточно ясным изменением содержания публикаций. Число записей со всеми тремя категориями, прямо упоминающих топливо в заголовке, составило в июле, августе и сентябре соответственно 14, 9 и 5. В июле публикации были сосредоточены на напряжённости снабжения АЗС, нефтеперерабатывающих мощностях и поставках из России. В августе обсуждение сместилось к альтернативным закупкам, ценам новых партий и субсидиям. В сентябре чаще рассматривалось влияние подорожания топлива на инфляцию. Последовательное уменьшение числа публикаций отражает изменение внимания, но не заменяет оценки фактов о поставках и ценах.
Августовские публикации описывают более конкретную проблему закупок. Дешёвые старые запасы постепенно истощались, новые импортные партии обходились дороже, а предельные розничные цены продолжали ограничивать выручку. Размер предлагаемых субсидий, период их действия и возможность компенсации уже закупленных партий оставались неясными. Операторам требовалось продолжать пополнять запасы, но было трудно оценить, окупятся ли новые закупки. Это конкретное и непосредственное пересечение торговли и неопределённости политики в новостях рассматриваемого квартала. В сентябре публикации продолжили обсуждать передачу издержек в транспортные и продовольственные цены. Сообщения о перебоях российских поставок и прогнозах Европейского банка реконструкции и развития также продолжали относить топливо к источникам ценового давления. Скорость восстановления поставок перед зимой и возможность снижения новых закупочных издержек определят продолжительность этого давления.
Публикации о санкциях также прослеживаются из месяца в месяц. В кыргызских источниках частота «санкций» в июле, августе и сентябре составила соответственно 50, 31 и 77, охватив 9, 10 и 19 записей со всеми тремя категориями. Уже в июле обсуждались предприятия повышенного риска и банковские проверки. В августе сообщения касались предполагаемого начала процедур принудительной ликвидации 19 компаний и сообщали, что часть банков уже прекратила деловые отношения с рядом предприятий. В сентябре продолжилось освещение общего перечня, порядка проверок и проекта контроля товаров двойного назначения. К концу квартала прежние проверки стали распространяться на межбанковскую координацию и документы о конечном использовании товаров; выступление на Генеральной Ассамблее вновь вызвало концентрацию публикаций.
Из 77 сентябрьских употреблений «санкций» в кыргызских источниках 34 пришлись на три публикации об одном выступлении на Генеральной Ассамблее. Это соотношение показывает, что дипломатические мероприятия способны значительно увеличить месячный прирост отдельной группы слов. Более непосредственную ценность для анализа экономической деятельности по-прежнему имеют сведения о том, какие учреждения проводили какие проверки, к каким сделкам применяются правила и утверждены ли окончательные нормы вместо проекта. Прослеживаемое последовательное изменение состоит в постепенном переходе от проверки предприятий повышенного риска к банковским отношениям и подтверждению использования товаров.
Третье направление связано с региональным сотрудничеством и публикациями о саммитах. В конце августа и начале сентября материалы о ШОС были сосредоточены в нескольких источниках; в середине сентября сотрудничество Центральной Азии с Республикой Корея усилило обсуждение промышленности, критически важных полезных ископаемых и технологических проектов. В сентябре 12 отобранных записей прямо упоминали ШОС в заголовках, 11 Корею или сотрудничество с Сеулом. В этих двух группах «соглашение» встретилось суммарно 8 раз, или 4.8% сентябрьской частоты. Интенсивное освещение сотрудничества на саммитах фактически лишь ограниченно совпадало со статьями с высокой частотой «соглашения».
Увеличение публикаций о региональном сотрудничестве может совпадать с ростом индикатора неопределённости на основе новостей. Повестка сотрудничества часто объединяет проектные возможности, международную обстановку и риски цепочек поставок в одной статье, удовлетворяя условию присутствия нескольких категорий ключевых слов. Экономическое значение такого содержания ближе к интенсивному обсуждению планов сотрудничества и условий их реализации, чем к подтверждённому появлению новых торговых барьеров. Рост числа длинных узбекских обзоров в сентябре отражает именно эту структуру текстов.
5. Недельная динамика: снижение и восстановление после двух волн публикаций
Внутри квартала доля публикаций со всеми тремя категориями колебалась от 2.80% до 5.12%. На неделе 24–30 августа она составила 5.09%, с 31 августа по 6 сентября 5.12%: два последовательных сравнительно высоких значения. Затем 7–13 сентября показатель снизился до 2.80%, 14–20 сентября вырос до 4.49%, а 21–27 сентября составил 4.17%. Такая последовательность концентрации, спада и нового роста ближе к фактической динамике, чем «непрерывное ухудшение за квартал» или «постоянное ослабление риска».
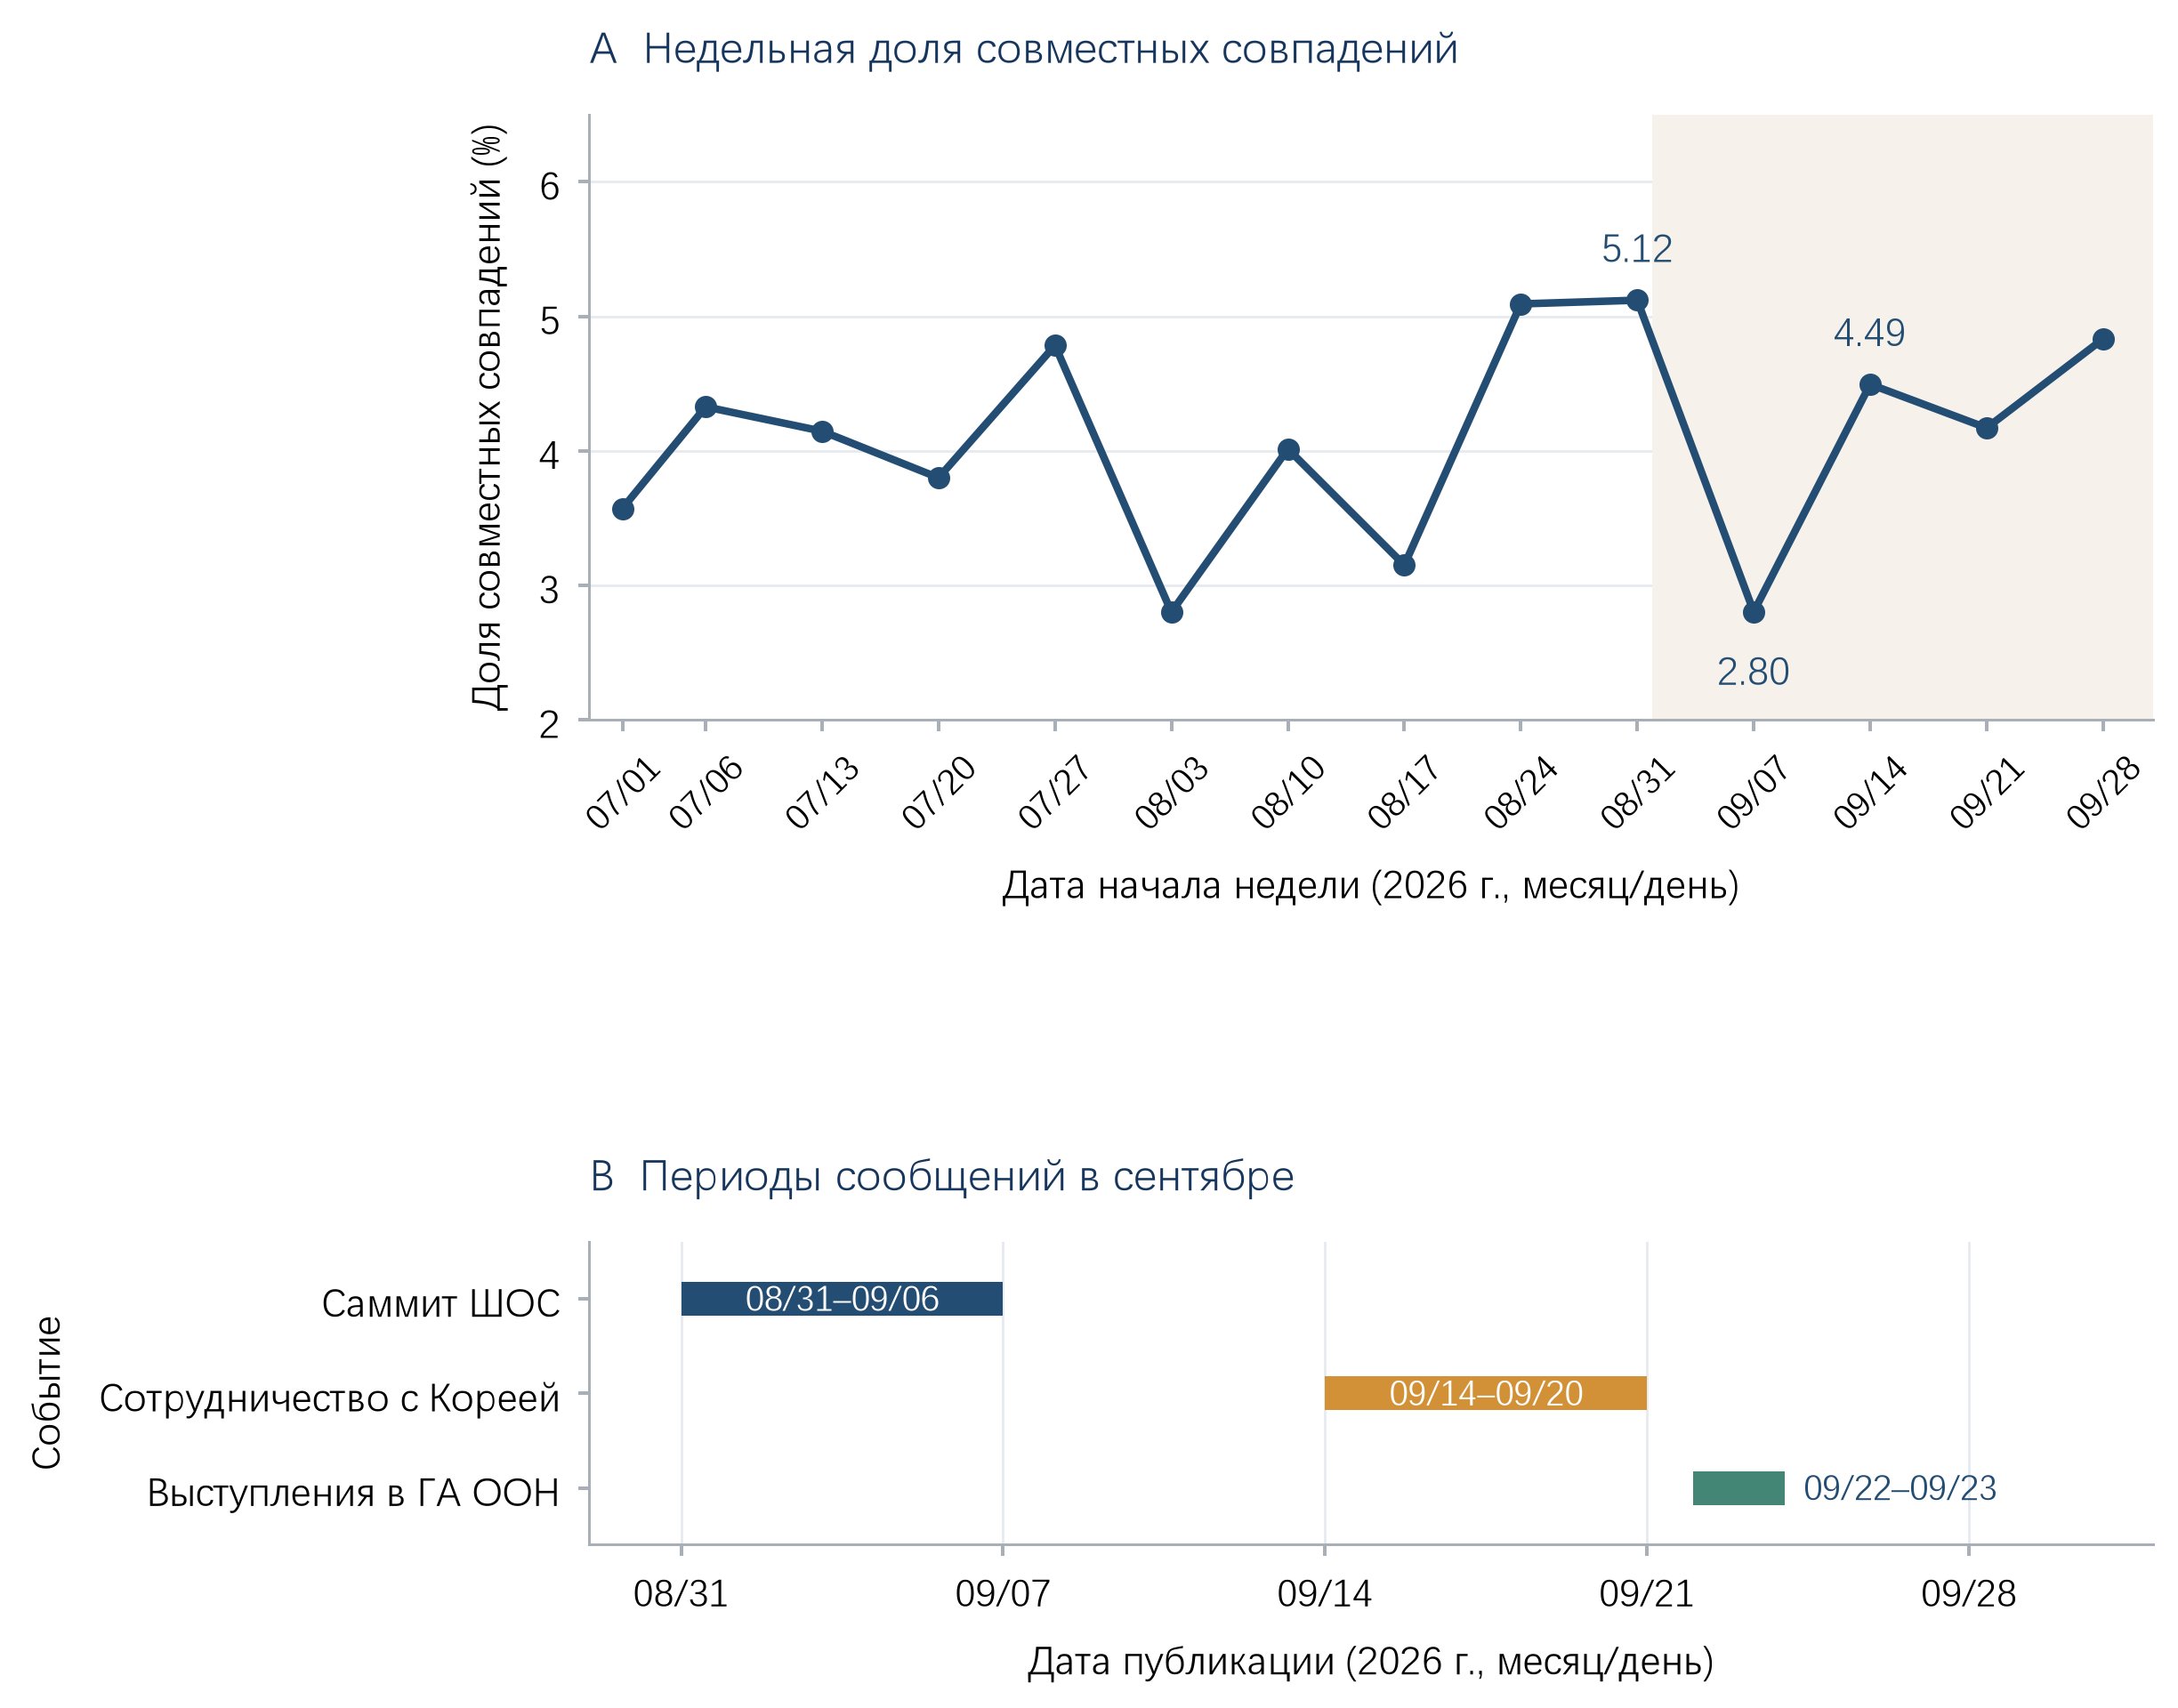
Каждая неделя рассчитана по фактическим новостным записям; метки событий обозначают периоды соответствующих публикаций. 1–5 июля и 28–30 сентября являются неполными неделями; их числа записей не сравниваются напрямую с полными неделями.
Среди 60 записей со всеми тремя категориями за неделю с 31 августа по 6 сентября 11 прямо упоминали ШОС в заголовке, то есть 18.3%; на следующей неделе такая запись была лишь одна. Аналогично среди 56 записей за 14–20 сентября 10 заголовков касались Кореи или сотрудничества с Сеулом, что составляет 17.9%. Обе группы событий занимают значительную часть публикаций соответствующих недель и совпадают с повышенной недельной долей текстов со всеми тремя категориями. В отличие от них, проект правил для товаров двойного назначения от 30 сентября представлен в выборке только одной записью. Он не может объяснить динамику июля и августа и недостаточен для объяснения общего сентябрьского прироста. Его потенциальное влияние на проведение сделок в четвёртом квартале зависит от окончательной редакции и исполнения.
В текущем квартале стали ясны результаты по вопросам, предложенным для наблюдения в отчёте за второй квартал. Трёхмесячная скользящая средняя действительно снизилась до 105.76; квартальная доля узбекских публикаций со всеми тремя категориями уменьшилась с 9.85% до 5.42%. Группа «закон» оставалась сравнительно стабильной, однако одновременного увеличения частот категорий торговли, политики и неопределённости не произошло. Эти результаты поддерживают общий вывод о снижении с высокого уровня и смещают дальнейшее внимание к новым сентябрьским изменениям и их устойчивости.
6. Прогноз на четвёртый квартал: исполнение правил, поставки и цены с учётом временного влияния встреч
Исходной точкой оценки четвёртого квартала должно быть сентябрьское значение 120.47, а не среднее третьего квартала, 105.76. К концу квартала индекс уже вырос, но значительная часть прироста частот сосредоточена в публикациях о встречах, длинных комментариях и обзорах. После завершения встреч ожидается уменьшение концентрации публикаций и заметное замедление роста частоты торговой лексики в октябре. Если индекс продолжит повышаться, более важными сигналами будут устойчивый рост публикаций со всеми тремя категориями в нескольких СМИ и освещение новых мер исполнения правил на протяжении ряда недель.
Ожидается, что вопросы соблюдения требований в Кыргызстане сохранятся. Продолжающиеся на протяжении кварталов проверки предприятий повышенного риска, изменения банковских отношений и формирование перечней уже сместили обсуждение от общего санкционного риска к процессу исполнения. В четвёртом квартале интенсивность этого процесса следует оценивать по конкретному развитию правил: введён ли общий перечень, уточнены ли требования к документам по сделкам, утверждён ли проект для товаров двойного назначения. Одно выступление может быстро повысить частоту слов; последовательные публикации о правилах исполнения полезнее для оценки устойчивости изменений условий сделок.
Топливо представляет собой ещё одно фактическое ограничение, требующее наблюдения из месяца в месяц. За третий квартал содержание публикаций сместилось от напряжённости поставок к закупочным ценам, затем к инфляционным последствиям. Если с наступлением зимы перебои сохранятся, обсуждение вновь усилится и может распространиться на цены перевозок и других товаров. Если поставки восстановятся, а закупочные цены останутся высокими, вероятнее продолжение проблемы издержек при сокращении публикаций о дефиците. В следующем выпуске следует одновременно рассматривать оба вида фактов, чтобы не трактовать снижение интенсивности новостей как снятие экономического давления.
Последующее освещение регионального сотрудничества, как ожидается, сместится от общего видения сотрудничества к исполнению проектов. В сентябре были представлены как инициативы промышленного и технологического сотрудничества, так и конкретные проекты и коммерческие соглашения. Обеспечение финансирования и условия исполнения определят дальнейший прогресс. Среди проектов переработки природного газа, критически важных полезных ископаемых и технологического сотрудничества устойчивое освещение вероятнее получат те, для которых первыми появятся ясные планы реализации. Внимание к остальным темам после встреч снизится.
Сопроводительные материалы
К отчёту прилагается пакет данных и материалов для проверки результатов и воспроизведения графиков. Он включает 22 CSV-файла с агрегированными данными, словарь данных, графики на китайском, английском и русском языках, а также программы для проверки и построения графиков. Эти материалы позволяют проверить приведённые в отчёте статистические показатели и воспроизвести графики на основе агрегированных данных. Пакет доступен для скачивания вместе с отчётом. Скачать пакет данных для проверки и воспроизведения.
Об индексе CA-TPU
CA-TPU (Индекс неопределённости торговой политики Центральной Азии) разработан коллективом под руководством профессора Zhang Lijie Школы экономики и управления Синьцзянского университета. Индекс основан на методологии измерения неопределённости экономической политики Baker, Bloom и Davis (2016) и охватывает ведущие русскоязычные СМИ Казахстана, Узбекистана, Кыргызстана и Таджикистана. Он измеряет интенсивность одновременного обсуждения торговли, политики и неопределённости в ведущих СМИ этих четырёх стран. Базовый период — 2015–2019 годы; среднее значение за этот период нормировано к 100. Индекс публикуется ежемесячно. Полное описание методологии, исторические данные и отчёты на трёх языках доступны на catpu.caiees.cn.
Настоящий отчёт является некоммерческой научной публикацией с независимым финансированием. Он не представляет собой инвестиционную рекомендацию или основание для принятия коммерческих решений. Указание авторства: проект индекса CA-TPU.